特集 観光自治体〜観光が地域を支える時代の自治と経営〜
特集① 自治体の観光施策をめぐる地方自治制度上の課題と解決に向けた試み
関東学院大学
法学部准教授
釼持麻衣
1.「住民」に立脚する自治体と地方自治制度
自治体、法令中の用語でいうところの地方公共団体は、「住民の福祉の増進を図ることを基本として、地域における行政を自主的かつ総合的に実施する役割」(傍線筆者)(地方自治法1条の2第1項)を担う。ここでいう「住民」とは、その自治体の区域内に「住所を有する者」を指す(同法10条1項)。つまり、自治体の本来の使命は、その区域内に生活の本拠を置く人々の福祉を増進させることにある。
自治体が実施する「地域における行政」は多岐にわたり、そのひとつには観光振興も含まれる。観光振興が他の施策とやや性質を異にするのは、観光コンテンツや観光サービスの恩恵を直接的に享受するのが、住民ではない観光客であるという点だ。住民は、観光に関わる雇用あるいは商業活動で収入を得たり、地域の魅力や文化的価値の再発見により、シビックプライドが醸成されたりする形で、間接的に観光振興の恩恵を受け
る。一方で、日本国内のみならず、海外の観光地でも問題になっているように、オーバーツーリズムや観光ジェントリフィケーション1といった現象が発生し、住民が観光振興による負の影響を受けることも少なくない。この場合、自治体には、住民に対する負の影響を防止あるいは軽減するという観点から、観光施策を立案・実施することが要請される。このように、観光振興を含む観光施策において、住民は、間接的な受益者または保護すべき対象に位置づけられる。
それでは、現行の地方自治制度のもとで、自治体は観光施策を満足に実施できる状況にあるといえるだろうか。
以下では、権限、財源、人材という3つの大きな切り口から、自治体が観光施策を進めるうえで直面する課題を明らかにするとともに、その課題の解決につながりうる試みを取り上げる。
2.権限に関する3つの制約
自治体による観光施策は、観光コンテンツの開発や事業者等への補助金の交付、イベントの開催といった事業ベースで行われるものが多いが、観光資源の保護・保全あるいは観光サービスの質の保障のために法的規制を伴うこともある。自治体が観光施策の一環で規制権限を行使しようとする際には、①行政区域という地理的限界、②規制権限の所在、③条例制定権に係る制限、という3つの点で制約が生じる。
2-1 行政区域という地理的限界
自治体は、観光振興あるいはオーバーツーリズム対策等のための施策を自主的かつ総合的に立案し、実施することができる。これらの施策の対象となる地理的範囲は、当然のことながら、その自治体の行政区域に限定される。
しかしながら、観光エリアは必ずしも行政区域と合致しておらず、複数の市町村域あるいは都道府県域にまたがることが珍しくない。例えば、ニセコエリアは、ニセコ町、俱知安町および蘭越町の3町から構成され、せとうちエリアは、兵庫県、岡山県、広島県、山口県、徳島県、香川県および愛媛県の7県にまたがって広がる。
行政区域を越えて観光エリアが形成されている場合、一部の自治体で観光施策を講じたとしても、その効果が十分に発揮されない可能性がある。構成する自治体が異なる方針で施策を講じれば、かえって事態が深刻化するおそれもある。そのため、構成する自治体が連絡調整を行い、ときには協調しながら、観光施策を立案および実施することが重要となる。
ひとつの観光エリアを構成する複数の自治体による連携した取り組みを支援する法的枠組みとして、2008年に「観光圏の整備による観光旅客の来訪及び滞在の促進に関する法律」(「観光圏整備法」)が制定された。自治体が「観光圏整備計画」を作成することで、同計画に沿って観光圏整備事業を行う事業者等は、旅行業法などの関係法律の特例を受けられる。前述のニセコエリアについても、3町による「ニセコ観光圏整備計画」が作成されており、観光地マネジメントに係る基礎的なデータの収集などが行われている。
また、観光施策に特化した法制度ではないが、広域連携の一形態である連携中枢都市圏制度を活用して、観光施策に取り組む事例も多くみられる。総務省が2023年度に実施した調査によれば、連携中枢都市圏の94・5%が、圏域全体の経済成長を図るために「戦略的な観光施策」に取り組んでいる2。
例えば、盛岡市をはじめとする8市町から構成される盛岡広域圏は、広域観光推進事業やいわて・盛岡広域観光センターの運営支援事業、エコツーリズムの振興などの事業を行う。
このように、行政区域を越えた施策の展開を後押しする制度はあるが、その活用には関係自治体の合意が不可欠である。連携中枢都市圏に係る連携協約の締結のように、長の一存では決定できず、議会の議決を要する手続もある。施策の大まかな方向性に関して意見が一致しても、施策の具体的内容をめぐってトレードオフ関係が生じたり、事業実施に伴う事務的・財政的な負担に偏りが生じたりするような施策の場合には、関係自治体間での合意形成のハードルが一段と高くなるだろう。そのため、行政区域という地理的限界は依然として、観光施策の制約になる場合があると考えられる。
2-2 規制権限の所在
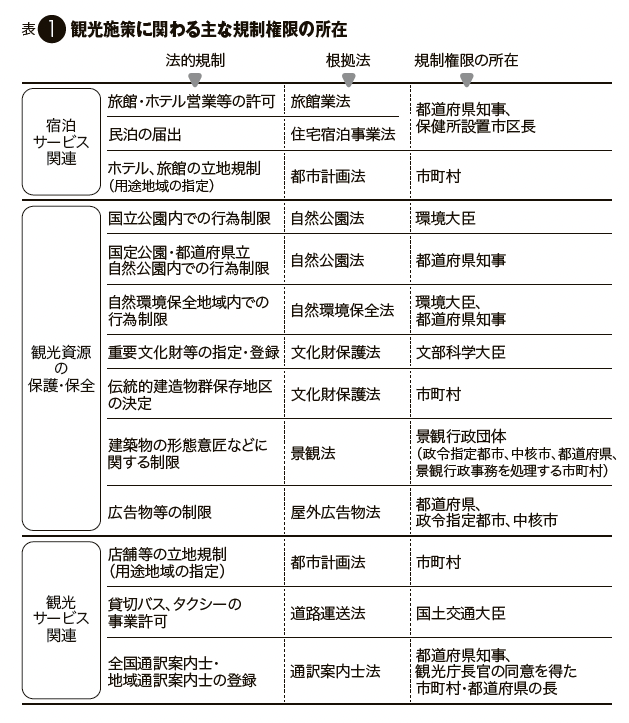
観光資源の保護・保全や観光サービスの質の保障、あるいは、オーバーツーリズムや観光ジェントリフィケーションへの対策には、私人に対する権利制限または義務賦課を伴う法的規制に係る権限行使も選択肢のひとつとなる。表1に示すように、さまざまな法的規制が観光施策には関わっている。宿泊サービスを例にとると、宿泊者の安全の確保の観点から、旅館業法が衛生基準等を定め、営業許可制度を設けるほか、良好な都市環境の整備の観点から、都市計画法が建てられる建築物の用途等を制限する。
問題になるのは、観光施策に関わる規制権限の所在である。事務の性質等を踏まえて、法律上の権限は都道府県あるいは市町村などに配分されるが、自治体側からみたときには、関連する規制権限を自身が有しておらず、観光施策を思うように講じられないケースが生じうる。例えば、町が観光地の景観保全に取り組もうとした場合、屋外広告物法のもとで、広告物等に関する規制内容を定め、許可等の事務を行う権限は、中核市以上にのみ付与されていることから、町は都道府県にその対応を求めることになる。そもそも、政令指定都市や中核市、保健所設置市は、一定の人口規模とそれに比例して相当程度の行財政能力を有することを念頭に選定されるため、観光施策のニーズとは必ずしも結び付いていない。したがって、自治体が観光施策を総合的に講じようとしても、関連する規制権限の欠如により、その実現が難しくなったり、当該権限を有する自治体との調整に時間を要したりする可能性がある。
法律が全国一律的に権限の配分を定めているところ、地域ニーズ等に応じて、都道府県から市町村へと権限を個別に移譲する仕組みとして、事務処理特例制度(地方自治法252条の17の2)がある。都道府県の条例で定めることにより、法律上は都道府県知事に配分された権限の行使を市町村に委ねることができる。屋外広告物法は、この制度の活用実績が比較的多い法律である3。旅館業法や住宅宿泊事業法、自然公園法についても、事務処理特例制度を通じて、市町村への権限移譲が行われた例がある。
一方で、法律上は市町村に配分された権限を都道府県が行使する例は、観光分野では管見の限り見当たらない。
制度としては、事務の委託(地方自治法252条の14 )や事務の代替執行(同法252条の16の2)の活用が想定される。都市計画法に基づく用途地域の指定のように、地方分権改革のなかで都道府県から市町村への権限移譲が行われたものは、市町村による地域ニーズを踏まえた権限行使が可能になった反面、都道府県による広域的な観点からの施策の展開に支障を及ぼしうる。
市町村のキャパシティや観光施策を講ずべき地理的範囲などによっては、事務の委託等あるいは広域連合制度(地方自治法284条3項)などを活用して、市町村の権限行使を都道府県がサポートすることも検討の余地があるだろう4。この点、木曽地域の6町村から構成され、広域的な観光振興および公共サインの整備などに取り組んできた木曽広域連合に、2026年度から長野県も参画し、町村との連携を図りながら広域観光に一体的に取り組む動きがあり、注目される。
2-3 条例制定権に係る2つの制約
自治体は、国が定めた法律上の規制権限を行使するだけでなく、条例の制定を通じて、必要と考えるルールおよび規制枠組みをみずから創出することができる。オーバーツーリズムや観光ジェントリフィケーションから住民の生活環境等を保護するために、条例制定権の活用が考えられるところである。
ただし、自治体が有する条例制定権には、「法律の範囲内で」(憲法94条)、「法令に違反しない限りにおいて」(地方自治法14条1項)との制約が付されている。いわゆる、法律と条例の抵触性の問題である。いかなる場合に条例が法律に抵触し、無効になると解されるかについては、徳島市公安条例事件最高裁判決(最大判昭和50年9月10日刑集29巻8号489頁)が、それぞれの趣旨、目的、内容および効果を比較し、両者の間に矛盾抵触があるか否かを審査するという判断枠組みを提示する。規制対象が重複していても、条例制定の目的や法律の効果に及ぼす影響などが考慮され、法律との抵触性が否定されることが少なくない。そのため実際には、法律との抵触性の観点から、自治体が条例で定められる内容に制約が生じる場面は限られるといえる。
自治体が条例制定権を活用して、オーバーツーリズムへの対策を図る事例は近年増えている。例えば、2023年に制定された美瑛町持続可能な観光目的地実現条例は、迷惑な行為等を一般的に禁止し(7条)、迷惑な行為等が認められるときには町長が立入制限区域を指定できるとする(8条)。
迷惑な行為等は具体的に、良好な景観に損害を及ぼすおそれのある行為、生活環境の保全に支障をきたすおそれのある行為、他人の私有地への無断立入りを指す。2025年制定の白馬村マナー条例は、深夜の騒音や路上スキー、歩行中の飲酒なども広く迷惑行為と定義し(3条7号)、これを罰則付きで禁止する。
また、富士登山につき、山梨県と静岡県がそれぞれ条例を制定し、登下山道の利用に係る許可制度あるいは入山の届出制度などを設けるほか、弾丸登山を防止するためにゲート閉鎖時間の設定または山小屋宿泊の義務付けを行ったことが記憶に新しい。この山梨県と静岡県の動きは、観光資源が複数の行政区域にまたがって存在する場合に、条例に基づく対応にも前述の地理的限界の問題が生ずるところ、関係自治体が類似の内容を有する条例を制定することで、その問題を解決する可能性を示す5。
自治体の条例制定権には、もうひとつの制約がある。それは条例で定められる罰則に上限が設けられている点である6。地方自治法は、条例に違反した者に対する罰則として条例で定められるのは、2年以下の拘禁刑、100万円以下の罰金、5万円以下の過料などと規定する(14条3項)。前述のような迷惑行為を禁止する条例であれば、違反内容とのバランスから、この上限内の罰則で足りるかもしれない。
実際に白馬村条例は、迷惑行為を行った者に対する罰則を5万円以下の罰金(23条)と定める(なお、美瑛町条例は罰則を定めていない)。しかし、経済的誘因から引き起こされる観光ジェントリフィケーションへの対策を考えると、最大100万円の罰金刑では、違反行為に対する抑止力に欠けるといわざるをえない。このように、自治体が条例制定権を活用して、必要な制度を構築しようとしても、定められる罰則に上限があることで、その実効性が十分に確保されないおそれがある。
3.財源の不足
3-1 人口に依拠する地方財政制度
観光施策を展開するためには、一定の財源が必要となる。自治体の主な歳入は、個人住民税や固定資産税、地方法人二税、地方消費税といった地方税である。その名のとおり、個人住民税の歳入額は、基本的にはその自治体の人口規模に比例する。また、税源の地理的な偏在などを背景に、本来的には地方の税収入となるべきものを国が徴収し、自治体に再配分する地方交付税制度が設けられており、多くの自治体にとって重要な歳入源になっている7。
各自治体に交付される地方交付税の額は、基準財政需要額から基準財政収入額を差し引いて決定されるが、基準財政需要額の算定には、人口を単位とする項目が数多く含まれる。地方交付税制度の目的が、住民生活に必要な行政サービスの提供の確保にある以上、人口に依拠した制度設計がなされるのは当然の帰結であるように思われる。
しかしながら、人口を基礎的な指標として用いる現行の地方財政制度のもとでは、特に人口をはるかに上回る観光客が来訪する小規模自治体は、財源の問題から、観光施策を十分に講じられないばかりか、本来的な役割である住民への行政サービスの提供にも支障をきたすおそれがある。この問題点は、青い池で有名な美瑛町が設置した検討委員会が2024年10月に取りまとめた提言書でも、次のように指摘される。
「政策の財源の大半は地方交付税によって賄われている……。ところが、現状の地方交付税制度においては、基準財政需要の算出に定住人口のみが用いられており、来訪者については全く考慮されていない。当然のことながら、240万人を超える来訪者を受け入れるためのコストは、人口1万人弱の人口規模等に基づいて算定された財政需要では賄いきれない。……観光に関わる様々な政策課題が日々表出する中にあって、そもそも現状の来訪者を受け入れるための財政需要が考慮されていない実情は、自治体経営上の危機と言える。今後、こうした構造的な困難を放置すれば、持続可能な観光目的地の実現が危うくなるばかりか、目前の来訪者を受け入れることすら叶わず、あるいは来訪者に起因する財政需要を優先することで、本来、提供されるべき町民への行政サービスの水準が質・量ともに充足されない状況に陥ることも懸念される。」8
地方税や地方交付税は一般財源であり、その使途は特定されていないため、社会保障関係費の増加等を勘案すると、観光施策に充てられる予算は先細りするおそれがある。一方、観光庁などが実施する補助制度は、国庫支出金のひとつである国庫補助金に分類され、特定の事務事業に充てることを条件に、国から自治体に交付されるものである。近年では、コロナ禍などを背景に、自治体の観光施策に係る財源において、国庫補助金の占める割合が高まったと指摘される9。観光庁の2026年度予算でも、オーバーツーリズムの未然防止・抑制をはじめとする観光地の受入環境整備の促進事業に100億円が計上されるなど、補助メニューの充実が図られており、自治体の観光施策に係る財源として、国庫補助金の存在感が高まりつつある。ただし、国が定める補助金交付要綱により、事業内容には一定の縛りがあることが少なくなく、また、いわゆる「裏負担」と呼ばれる自治体の一般財源からの支出が必要であるなど、国庫補助金の活用には障壁もある。
3-2 自主財源の拡充に向けた動き
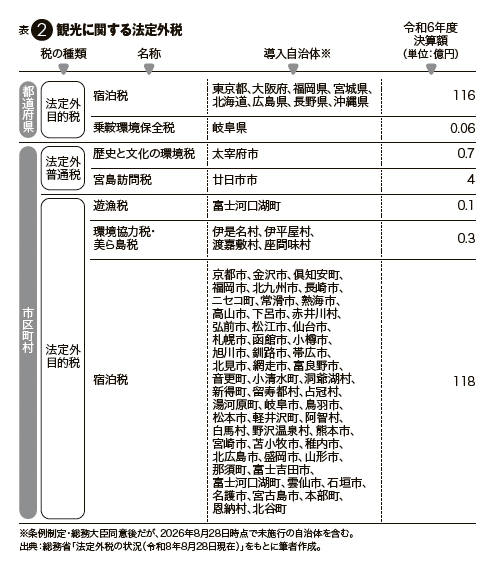
こうしたなか、自治体がみずから観光施策に係る財源を確保しようとする動きがみられる。多くの自治体で活用されているのが法定外税であり、全国各地で導入が広がる宿泊税のほか、岐阜県の乗鞍環境保全税や廿日市市の宮島訪問税などがある(表2参照)。法定外税の新設には、最終的に総務大臣の同意を要するが、自治体が税率および納税義務者などを定めることができる。法定外税には法定外普通税と法定外目的税の2種類があり、前者の使途は特に限定されないが、後者の使途は条例で定めるものに限定される。法定外目的税としての導入が進む宿泊税についてみると、観光資源の保全・活用事業や観光関連事業者に対する補助金、清掃美化活動などに充てられており、観光施策の財源となりえている。
法定外税の創設のほかにも、自治体による観光施策に係る財源確保の試みとして、二重価格の導入やふるさと納税制度の活用が広がりつつある。住民とそれ以外で異なる料金設定を行う二重価格は、2026年3月から姫路城の入城料に導入されたことで注目を集めた。姫路市民の入城料は従来の1000円に据え置かれた一方で、市民以外については2500円へと引き上げられた。二重価格を導入する理由につき、市長は、姫路城の維持管理費や保存整備費、安全対策等の必要経費を考慮した結果、入城料の適正な水準は2500円と算定されるところ、市民は税金によるインフラ整備や清掃ボランティアなどの異なる形で負担をしていることから、従来の額に据え置いたと説明する10。二重価格の設定は、観光資源の保全・活用等の財源に関して、税金による住民の負担と直接的な受益者である観光客の負担とのバランスをとる工夫といえよう。二重価格の導入は、観光施設の利用料金において先行して進められるなかで、京都市では市営バスの運賃への導入が検討されている。観光庁は、「観光施設・サービス等の料金設定等に関する調査・研究会」を立ち上げており、2026年度中に二重価格を含めた料金設定に関するガイドラインが策定される予定である。
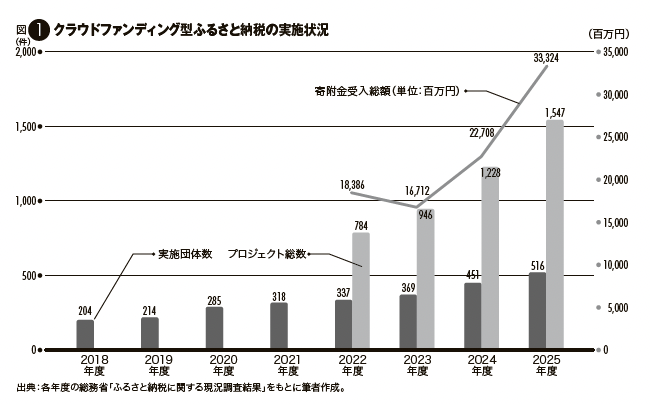
2008年からスタートしたふるさと納税制度は、過度な返礼品競争が生じているなどの批判もあるが、返礼品として、特定の宿泊施設の宿泊券や地域で使える旅行クーポン、花火大会の有料観覧席、マラソン出走権などを用意し、交流人口の開拓につなげる自治体がみられる。また、多くの自治体が寄附金の使途を寄附者が選択できるようにしており、具体的な事業の選択を可能にしている自治体も3割を超える11。例えば竹富町では、2025年度は「農林水産業や観光業、その他各種産業に関する事業」に1686件、総額約4439万円の寄附が集まり、遊歩道案内板整備事業などに充てられた12。ふるさと納税制度の枠組みを用いたクラウドファンディングも拡がっている(図1)。観光施策に関わるプロジェクトもあり、登山道の整備、観光施設の暑熱対策設備の導入、お祭り・花火大会等の運営などがある。実際に観光客として来訪するか否かに関わらず、自治体が展開しようとする施策への共感や賛意に基づいて資金調達ができる点に特徴がある。
観光施設の運営・維持管理や観光サービスの提供、各種イベントの開催にあたっては、来訪者が出すゴミを処理するための清掃費用の確保、訪日外国人旅行者のための多言語対応の強化といった、観光分野特有の課題に加えて、最近の物価高騰および人件費の増大も深刻な影響を及ぼしている。観光施策に関する経費が今後も増大するならば、その経費を賄う財源の確保がより一層重要な課題になる。財源確保に向けて、自治体自身による創意工夫の余地はあるが、定住人口に依拠した基準財政需要額の算定など、地方財政制度そのものについても見直しが必要かもしれない。
4.自治体の人手不足と職員の専門性の欠如
4-1 観光部門の職員数および業務量の増大
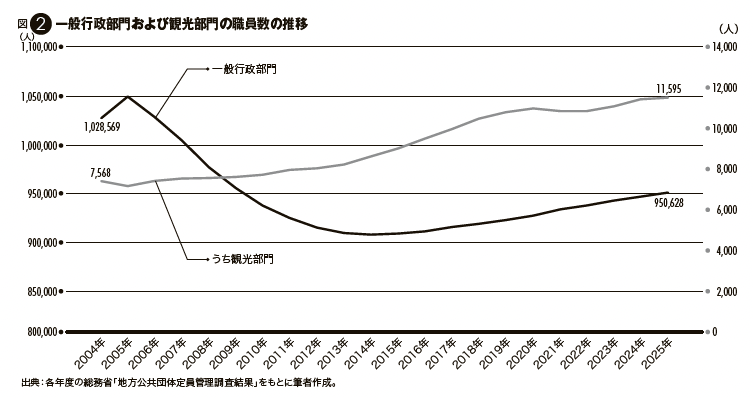
観光施策を企画立案するのは、基本的には自治体職員である。特に市町村において人手不足の深刻化が指摘されるように、自治体の職員数は1994年をピークに減少傾向が続き、ここ10年ほどは微増から横ばいへと転じたが、一般行政部門全体の職員数は対1994年比で19%減少した13
。そうしたなか、観光部門の職員数は増加しており、対1994年比では約1・8倍に増加している(図2も参照)。自治体行政のなかで観光政策の位置づけが高まったことが推察される。ただし、815市区を対象に実施されたアンケート調査によれば、庁内の課題を尋ねる項目において、回答自治体の6割以上が「職員数が足りない」と回答する14。同じ質問項目で、6割以上の回答自治体が「業務が多すぎる」とも回答していることから、観光部門の職員数は増えていても、業務量の増大に見合っていないために、人手不足の課題が生じていると考えられる。
あわせて、観光施策の企画立案に求められる専門的知見やスキルを自治体職員が十分に持ち合わせていない点も課題である。前述のアンケート調査では、約6割の回答自治体が「職員の経験・ノウハウが足りない」と回答した。観光部門に配属されるのは、一般行政(事務)職として採用された職員であるのが通常であり、しかも、3〜4年程度で人事異動が行われる。観光施策の企画立案にあたっては、観光市場の動向や地域の観光資源などに関する知識、データ分析・マーケティングに関するスキル、庁内外の関係部署・事業者等との調整能力などが求められるが、採用段階でこれらの有無は問われず、配属後に習得しても数年後には異動するため、経験・ノウハウの蓄積が進まないこととなる。
4-2 民間人材や外部組織の活用
職員の専門性の不足を解消するための取り組みとして、民間人材の任期付採用がある。例えば、山梨県は「観光推進監」という職種で、3年を任期とする一般任期付職員を募集する。現在公開されている募集要項によれば、「民間企業で、現在、国内外の各種旅行の企画立案・販売、観光事業のプロモーション等の業務を担っており、同分野において通算して10年以上……の実務経験を有すること」が受験資格のひとつとなっており、即戦力となる人材を採ろうとする意図が明らかである。観光施策の企画立案に係る経験・ノウハウを有する人材をスポット的に起用するにあたっては、任期付職員制度が有用といえる。
また、観光施策の企画立案を自治体が自前で行うのではなく、観光協会やDMO(Destination Management/Marketing Organization,観光地域づくり法人)といった庁外の組織に任せることも解決策のひとつである。自治体と連携して観光地域づくりを担い、一定の要件を満たすDMOを観光庁が登録する制度が2015年からスタートし、2026年4月1日現在、326法人が登録されている15。観光に特化した組織であることから、自治体職員の専門性の欠如を補うことが期待できるとともに、人手不足の解消にもつながる可能性がある。
5.「観光自治体」の可能性
観光の拡大を通じて、地域経済の活性化やその地域の文化・伝統の再評価などが進むことは、自治体の使命である住民の福祉の増進に寄与する。一方で、オーバーツーリズムや観光ジェントリフィケーションといった負の影響に目を向け、あえて観光の拡大を図らないことも、住民の福祉を増進するために自治体がとりうる戦略である。国としては観光立国の実現が目指されているところであるが、自治体が住民の福祉に軸足を置く以上、後者の選択も否定できない。とりわけ、自治体における財政的な制約および人的リソースの不足が今後より深刻になるならば、自治体は住民の福祉と観光客の満足度の二者択一を迫られることになる。
しかし、理想とすべきは、住民の福祉と観光客の満足度の両方を満たせる地域であろう。住民に立脚した現行の地方自治制度は、自治体による自主的かつ総合的な観光施策の展開に適した仕組みであるとはいいがたい。この点、定住人口だけではなく、交流人口や関係人口も視野に入れた地方自治制度の見直しが必要であると考えられる。さらには、住民の福祉の増進を使命とする既存の自治体とは別に、住民生活の質を確保しつつ、観光の持続的な発展を図ることを目的とする行政組織の可能性についても模索すべきかもしれない。本号の特集で提唱される「観光自治体」が具体的にどのような制度として議論されていくのか注視していきたい。
釼持麻衣(けんもち・まい)
関東学院大学法学部准教授。
上智大学大学院法学研究科博士後期課程修了、博士(法学)。
公益財団法人日本都市センター研究員、関東学院大学法学部専任講師を経て、2024年4月より現職。専門は、行政法、環境法、自治体法務であり、気候変動適応に関する法政策・法理論や地域の環境問題を解決するための政策法務を研究テーマとする。
1…地域住民が日常的に利用していた店舗やその住宅が、観光客向けの店舗や宿泊施設へと置き換わり、
商品・サービス価格あるいは地価・賃料が上昇した結果、住民の流出が引き起こされる現象である。
池知貴大+山本奏音「バルセロナにおける観光ジェントリフィケーションへの対応」観光文化268号(2026年)56頁以下を参照。
2…総務省「地方公共団体間の事務の共同処理の状況調(令和5年7月1日現在)」。
3…内閣府「条例による事務処理特例制度の活用による移譲状況一覧表」。
4…なお、総務省に現在設置されている第34次地方制度調査会では、人口減少を背景に市町村の人手不足が深刻化するなか、
持続可能な行政サービスの提供を可能にするための国・都道府県・市町村間の役割分担のあり方が諮問され、
都道府県の補完・支援などの取り組みを加速させる可能性などが審議されている。
5…なお、観光分野ではないが、河川流域の環境保全や野生生物の保護などに関して、
内容を同じくする条例を複数の関係自治体が連携して制定する例がある。
地方自治研究機構HP「複数自治体が連携して同じ内容を定める条例(統一条例)」
https://www.rilg.or.jp/htdocs/img/reiki/117_touitsu_jourei.htm(2026年8月15日最終アクセス)を参照。
6…実効性確保手法に関しては、行政代執行法1条の解釈により、条例で義務履行確保手段を創設できないという制約もあるが、
観光施策との関係では問題になる場面が少ないと思われるため、本稿では取り上げない。
7…基準財政需要額が基準財政収入額を超えない自治体については、地方交付税は交付されない。
2026年度は、東京都と86市町村が不交付団体となっている。
8…美瑛町観光振興の財源検討委員会「美瑛町観光振興の財源検討委員会 提言書」(2024年10月)1頁。
9…澁谷朋樹「地方財政における都道府県の観光費に関する研究」新潟産業大学経済学部紀要64号(2024年)43頁以下・49頁参照。
10…姫路市HP「令和7年2月14日市長記者会見」https://www.city.himeji.lg.jp/shisei/0000030078.htm(l 2026年8月15日最終アクセス)。
11…総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(2026年7月31日)4頁。
12…竹富町HP「寄附金の実績」https://www.town.taketomi.lg.jp/furusato/results/(2026年8月15日最終アクセス)。
13…総務省「令和7年地方公共団体定員管理調査結果の概要」(2025年12月)4頁。
14…以下、安齋顕考ほか「観光政策に関するアンケート調査報告」『都市自治体におけるツーリズム行政 ―持続可能な地域に向けて―』
(日本都市センター、2021年)173頁以下。
15…観光庁HP「観光地域づくり法人(DMO)登録一覧」
https://www.mlit.go.jp/kankocho/seisaku_seido/dmo/ichiran.htm(l 2026年8月15日最終アクセス)。
<参考文献>
1. 池知貴大「『成功した観光地』のジレンマをどう乗り越えるか?―『観光自治体』という発想から考える―」
日本交通公社研究員コラム537号(2026年1月19日)
https://www.jtb.or.jp/researchers/column/column-tourism-municipality-ikeji/
2.『 都市自治体におけるツーリズム行政 ―持続可能な地域に向けて―』(日本都市センター、2021年)
3. 山田雄一「観光振興財源について」都市とガバナンス31号(2019年)136頁以下