特集② 観光地で生じている諸課題
公益財団法人日本交通公社
観光研究部主任研究員
眞榮城 駿
自治体制度の限界が現れる現場から
観光地で生じる問題は、住宅、交通、商業など複数の分野にまたがって現れる。民泊や宿泊施設の増加に伴う住宅価格・家賃の上昇、バスや鉄道の混雑による住民利用の阻害、観光客向け店舗の増加と日常の買い物をする店の減少である。ところが、その対策は住宅政策、交通政策、商業政策というように、分野ごとに組み立てられ、同じ観光振興の流れから生じた問題であっても、制度上は別々の政策課題として扱われるのである。
言うまでもなく、分野別の対策だけでは問題同士のつながりが見えにくい。実際には、観光地としての評価が高まり、来訪者、消費、投資が増えると、土地や建物、道路、公共交通、商業空間に対する需要が一斉に高まる。その結果、地域には二種類の課題が同時に現れる。一つは、交通・公共空間の混雑やインフラ負荷といった「物理的な容量超過」である。もう一つは、住宅価格・賃料の高騰、住民向け店舗の減少、従業員住宅の不足、地域コミュニティの変化といった「経済構造の変質」である。
二つの課題は、いわゆるオーバーツーリズムと観光ジェントリフィケーションとして区別できるが、地域の現場では切り離せない。混雑を避けるために来訪者を周辺へ分散すれば、別の地域へ負荷が移ることがある。消費単価を高めるために高付加価値化を進めれば、地価や賃料が上がり、商業構造の変化を速めることもある。観光の恩恵は宿泊、飲食、物販など個々の事業者に集まりやすい一方、負担は住宅、交通、景観、住民生活といった地域の共有資源に及びやすい。
これらは、観光振興の「失敗」ではなく、「成功の裏返し」として現れる課題である。
特集2では、この同じ流れを、住宅、交通、商業にまたがる三つの連鎖として捉える。第一に、観光投資と住宅の用途転換が価格や税負担を押し上げ、住民や従業員を地域外へ押し出す連鎖。第二に、来訪者の集中と通勤距離の伸長が、道路や公共交通の容量を圧迫し、行政負担を増やす連鎖。第三に、住民の減少と不動産費の上昇が住民向け商業の顧客基盤を弱め、店舗を観光需要へ傾ける連鎖である。以降では、具体的な地域で何が起きているのかを見ていく。
住環境の逼迫
倶知安町・ニセコ
住宅市場への影響が最も生じている地域の一つが、北海道倶知安町を中心とするニセコ地域である。国際的なスノーリゾートとしての知名度を背景に、ニセコひらふ地区では、海外資本によるホテルやコンドミニアム、別荘の開発が続いてきた。そのため、一帯の土地は、住民が暮らすための基盤であると同時に、観光収益を生む資産、将来の値上がりを期待する投資対象としても評価されるようになった。
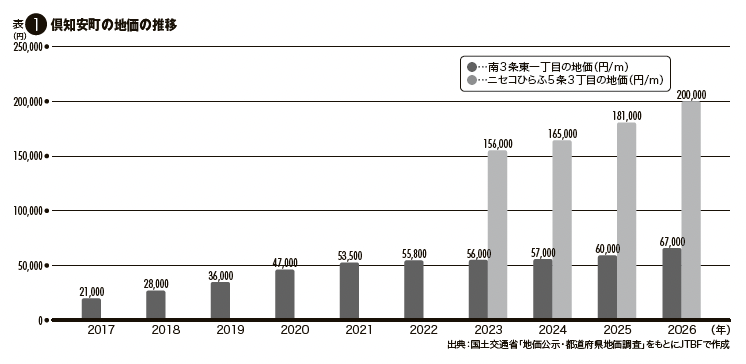
実際に2026年地価公示では、倶知安町の住宅地の平均変動率は前年比11・1%の上昇となり、町の中心市街地にある標準地は1平方メートル当たり6万7000円、ニセコひらふ地区の標準地は同20万円と評価(表1)されている。町内であっても住民の日常生活を支える市街地と国際リゾート地区とでは価格水準に大きな開きがあるものの、リゾート開発による需要はその地区の内側だけにとどまらず、従業員住宅や事業所、建設関係者の住まいに対する需要を通じて、町内全体の住宅需給に影響が及ぶ。
住宅需給への影響は、町の計画にも明記されている。倶知安町のデジタル田園都市国家構想総合戦略は、町の人口構成では20代から30代の若い世代が比較的多い一方、札幌市や近隣町村への転出超過が見られることを挙げ、その背景に「近年の地価・賃貸住宅の家賃高騰による住宅事情の悪化」があるとしている。第6次総合計画においても、若い世代のなかには町内に住宅を確保できず、近隣町村に居住して倶知安町へ通勤する者が増加していると記している。地価や家賃の高騰による地元離れは将来の懸念ではなく、すぐにでも対応すべき現実の課題として認識されている。ただ、ここで留意しておきたいのは、リゾート開発に伴って集合住宅や従業員寮が建設されても、通年で働く若年世帯や子育て世帯等が求める広さ、立地、支払可能な家賃の住宅が十分に供給されるとは限らないことである。冬季の短期雇用者向けや法人契約向け、高所得者向けの別荘としての性格を持つ住宅が増えても、地域の一般世帯の居住需要と一致しなければ、住宅戸数の増加だけでは問題の解消にならない。
住まいにかかわる負担は、住宅購入費や家賃に限られない。土地価格の上昇は、すでに土地や家屋を所有している住民にも固定資産税を通じて影響する。倶知安町の2026年度当初予算は、固定資産税収を29億2797万円と見込み、前年度から2億9901万円増えるとしている。このうち土地分については、価格上昇による課税標準額の段階的な増加や宅地への地目変更により、1億7000万円の増収を見込んでいる。すべての持家世帯の負担が同じ割合で増えるわけではないものの、資産価値の上昇が所有を続ける住民の負担にも及んでいることを示している。町の多文化共生まちづくりアンケートの自由記述には、固定資産税の大幅な上昇を訴え、リゾート不動産から得た税収を町民生活へ還元してほしいという意見が出ている。
このように住宅購入価格、家賃、固定資産税は、それぞれ異なる経路で住民に作用する。これから住まいを得る若者には購入費や家賃が壁となり、住まいを所有する世帯等には保有費用が負担となる。土地を売却する選択は、個々の所有者にとって合理的であり、大きな資産形成の機会にもなる一方で、その土地が再び住民向けに活用される保証はない。個々の合理的な選択が積み重なることで、地域全体では居住用の土地と住宅が減り、住民が地域外へ押し出されるディスプレイスメントが進んでいく。
その結果、定住人口が減るだけでなく、宿泊、飲食、交通、医療、福祉、教育など、観光地と住民生活の双方を支える人材が職場の近くに住めなくなることに直結する。近隣自治体からの通勤が増えれば、公共交通や道路インフラへの依存が高まり、従業員の採用や定着も難しくなる。住宅問題は、観光産業の外部にある生活上の問題にとどまらず、観光サービスの供給能力そのものを左右する可能性がある。同時に、住民のディスプレイスメントは地域住民の暮らしの支えとなっていた飲食店、食料品店、日用品店等の生活サービスの需要も縮小する。住宅の変化は、住む人を変えるだけでなく、地域で成り立つ商業の中身まで変えていく。
賃貸稼働率99%の住まい不足
沖縄県・宮古島市
ニセコ地域と同様、観光の成長が住宅市場を圧迫している地域として、沖縄県宮古島市が挙げられる。市の観光振興ビジョンによると、入域観光客数は2015年から2024年までの間に約2倍となり、2024年には観光客数、観光消費額とも過去最高を記録した。背景には、2015年の伊良部大橋開通、2019年の下地島空港旅客ターミナル開業、クルーズ船受入れ環境の整備、国際線の再開などがある。
空路客の平均滞在日数は2・75泊、約85%がレンタカーを利用し、1人当たり観光消費額は10万6000円、地域としての観光収入は1073億円に達する。
このとおり、10年の間で急激な成長を見せているが、観光需要が増大するにつれ、ホテルや飲食店の従業員、建設関係者、移住者、転勤者の住まいへの需要も短期間に集中した。その逼迫度を端的に示すのが賃貸住宅の稼働率である。沖縄振興開発金融公庫の調査では、2022年度の稼働率は99%という結果となり、すべての間取りに不足感がみられる。この事案は市議会でも取り上げられ、不動産事業者には1日数件の問い合わせがある一方、空室がなく物件を紹介できない状態が指摘されている。なお、現在もアパートの建設は続いているものの、供給を増やせば直ちに家賃が下がる状況ではない。離島では、セメント、鉄筋、設備機器など多くの建築資材を島外から運ぶ必要があり、輸送費が建設費に上乗せされる。建設需要の集中は、現場の人手不足と人件費の上昇を招き、その建設関係者自身にも一時的な住まいが必要になる。地価、資材費、金利、維持管理費が上昇すれば、事業者は採算を確保できる家賃を設定せざるを得ない。ホテルが従業員寮を整備したり、企業が民間住宅をまとまって借り上げたりすれば雇用確保には有効である一方、一般の個人が応募できる住宅は減る。新築戸数の増加と、地域の所得で負担できる長期居住用住宅の増加とが一致しない点に、宮古島市の住宅問題の難しさがある。
統計上の人口だけでは、実際の需要を捉えにくい点も宮古島市の特徴である。2025年の市議会では、固定資産税データ上の賃貸住宅9212戸に稼働率99%(約9119戸)に対し、住民基本台帳と突合できた世帯は6270世帯(差し引き2849戸)、約31%は住民登録のない人が入居しているとの推計が示された。その要因として、季節就労者や短期赴任者など、市外から来た働き手の存在が登録人口には表れにくい住宅需要を生んでいる可能性があるとしている。これは住民税等の未徴収による行政サービスの質の低下も懸念されるところである。その影響は観光業にとどまらず、家賃を負担できない若者や子育て世帯の定住が難しくなる。それに対処するため、市は空き住戸となった市営住宅を、住居を確保できない若者に原則1年、延長を含め最長3年提供する制度を設けたほか、住宅確保要配慮者向けの家賃低廉化事業にも取り組むが、これらは対象や期間が限られ、観光成長の速度に住宅政策が追いついていくのは難しい状況にある。
述べた2地域に共通するのは、元々、住民の生活基盤であった土地や住宅が、宿泊施設や従業員住宅、別荘等といった投資対象へと変わっていったことで、地域の所得で負担できる範囲を大きく超えた点である。新築が増えても、住民や働き手が借りられる住宅が増えないという構造も共通する。一方、ニセコ地域では、外資による高級コンドミニアムや別荘開発、冬季に集中する季節雇用が圧力の中心となり、周辺自治体への転居や通勤という選択肢が残るが、宮古島市は、年間を通じた観光需要に加え、離島ゆえの輸送・建設コストと土地・人材の制約が重なり、島外へ移らなければ住宅の問題から逃れにくいといった地域特性がある。また、賃貸住宅の稼働率に対し、31%が住民登録をしていないという点も宮古島市の特徴の一つだと言える。それらの課題は、住宅不足が住民の流出だけでなく、観光業と公共サービス双方の担い手不足に直結する点は宮古島市のより深刻な特徴である。
このようにニセコ地域や宮古島の事例を見ても、観光需要の増大による課題は分野を横断するものの、それに対応した制度は一体的に組み立てられていない。住宅政策は住宅の供給や居住の安定を扱い、住宅宿泊事業法、いわゆる民泊法や旅館業法は宿泊営業の届出・許可と適正な運営を扱う。都市計画法は土地利用や施設配置、景観法は建築物等の形態や景観形成を主に扱う。
それぞれが問題の一部に働きかける一方、住宅が宿泊施設や投資商品へ移ることと、家賃、固定資産税、従業員住宅、住民向け店舗の変化を一つの制度で調整する仕組みではない。課題は住宅、観光、都市計画、景観、商業等を横断して現れるのに対し、所管と法体系は分かれているのが現状である。
観光利用と路線維持のジレンマ
京都市の市バス
観光の成功による裏返しは、住民の日常生活を支える公共交通に直接現れる。京都市では、鉄道駅から離れた寺社や観光地への移動に市バスが便利である。今では、市バスは観光客の移動手段になっているものの、当然ながら元々は市民の通勤、通学、通院、買い物を支える生活交通でもある。
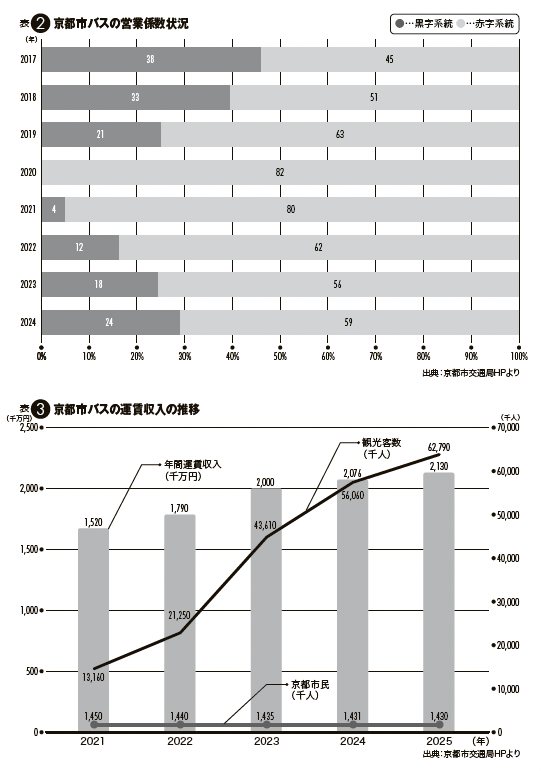
京都市の2025年(暦年)の観光客数は6279万に達し、同年度の市バス利用者は1日当たり34万6000人、地下鉄は41万6000人である。
総量だけで見れば交通需要は運賃収入を押し上げるが、混雑は市内全域に均等に現れるわけではない。京都駅から清水寺、祇園、金閣寺などへ向かう一部の路線と時間帯に集中し、大型手荷物を持つ旅行者の乗降には時間と車内空間が必要になる。住民にとっては、これまで利用していた停留所で満員のバスを見送らざるを得ないという形で負担が現れる。この問題に対し、京都市は2024年6月から、京都駅と東山地区を結ぶ観光特急バスを運行している。一般系統とは異なる大人500円の運賃を設定し、市内の主要観光地の最寄りに絞ることで、観光利用と市民利用の棲み分けを図るものである。
2026年春には運行実績を踏まえて便の配分を見直し、通常系統や臨時系統と合わせて東山方面へのピーク時の運行間隔を3〜4分にまで縮めた。それでも、市は依然として「バス停で待っている市民が乗車できない」状況が生じていることを確認している。
京都市交通局の2024年度財政状況を見ると、市バスだけで10億円の黒字を計上しているものの、その黒字には一般会計補助金として約9億円が含まれている。また、黒字の24系統が赤字の59系統を支える構造にあり、観光客が多い中心部の路線が収益を生んでも、周辺部を含む生活交通のネットワーク全体が自動的に安定するわけではないことがわかる。ただ、それでもこの観光客の需要がなければ京都市全域の路線維持に苦労していたことは想像にかたくない。観光のピークに合わせて輸送力を確保しながら、地域の生活路線も維持しなければならない。観光客の需要は季節、曜日、時間、場所に集中するのに対し、行政と公営交通には、年間を通じて全市的なネットワークを維持する責任がある。この需要の形と供給責任の違いが行政負担を生じさせている。
京都市の2026年度予算では、市バス等の旅客流動調査、アンケート、路線・ダイヤ編成に向けたデータ分析基盤の整備に2億6900万円、市民と市民以外を区別する市民優先価格の導入に向けたシステム改修等に2億7 1 0 0 万円を計上した。市は2027年度中を目標に、均一区間の普通運賃を350〜400円程度に引き上げ、市民は割引を適応させ200円とする「市民優先価格」を導入する方針を示した。市民と観光客を物理的に分離できないなかで、価格によって受益と負担を調整しようとする試みである。ただし、その実施にはマイナンバーカードと交通系ICカード等をひも付ける識別システムが必要となる。
観光客を区別しようとする仕組みが、新たなシステム費用と運用事務を生む点にも観光地における交通政策の難しさが表れている。
交通分野においても、観光振興の流れによって住民への負荷が生じているが、交通の安全と円滑に関する規制は「道路交通法」やバス等の事業、運賃、路線、運行は「道路運送法」をはじめとする交通法制のもとに置かれている。さらに道路管理者、警察、国や都道府県、交通事業者、市町村でも役割が分かれ、民間路線と公営交通でも権限と経営責任が異なるため、観光客の集中という一つの課題に対して増便や交通規制、道路空間の使い方、運賃、住民優先、財源を一体で動かす主体は存在しにくい。ここにも、課題の一体性と制度の分立とのずれがある。
市場の観光コンテンツ化
大阪市・黒門市場
経済構造の変質が商業に現れた例が、大阪市の黒門市場である。黒門市場は、全長約580メートルのアーケードに約150店舗ほどが並び、鮮魚、青果、精肉、漬物、菓子、飲食など多様な業種で構成される。かつては、料亭や小料理屋への卸売と地域住民の買い物を主な顧客基盤とし、夏のハモ、冬のフグというように食材の専門性もあり「大阪の台所」と呼ばれてきた。市場は単に商品を売る場所ではなく、料理人が食材を仕入れ、家庭が日々の献立を整え、店主が季節や調理法を伝える商業基盤であった。しかし、飲食店需要の低下やリーマンショック後の来街者減少、商店主の高齢化などが重なり、従来の顧客だけで市場を維持することが難しくなっていった。
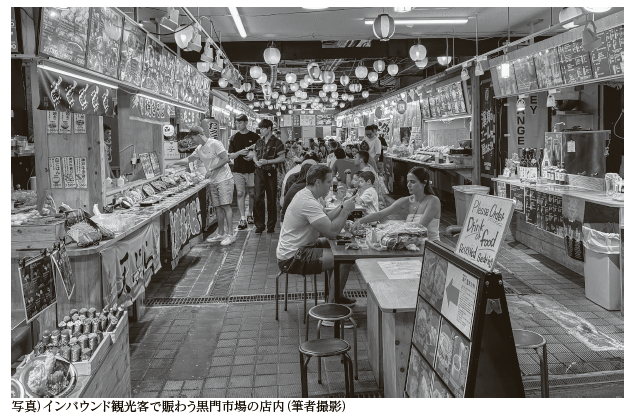
転機となったのが、2011年頃から増え始めたアジアを中心とする外国人観光客である。商店街は2012年から来街者へのアンケートを行い、ごみ箱、休憩場所、トイレ、多言語表示が不足しているという声を把握し、無料休憩所や多言語対応の案内、マップ、ウェブサイトを整え、店頭で購入した商品をその場で食べられる環境づくりを進めた結果、黒門市場は大阪を代表するインバウンド観光地となった。
この観光客向けへの転換は、衰退しかけた市場に人と売上を戻した点で明らかな成功事例である。その一方で、観光客向けの高価格な海鮮や食べ歩き商品が増え、地元客から「高い」「日常の市場ではなくなった」と見られるようになり、住民が必要とする価格帯や品ぞろえを提供する店舗は影を潜めていった。これは店舗の経営的視点に立ったときに、限られた間口と人員で高い収益を上げるための合理的な選択だと言えるものの、その選択が積み重なると、来街者でにぎわっていても、住民が日常的に使える市場の機能は弱くなる。
実際、コロナ禍で外国人観光客が途絶えると、黒門市場は大きな打撃を受けた。大阪府が令和3年実施した「大阪府商店街等モデル創出普及事業」では、「大阪の台所をふたたび」と掲げ、店舗の紹介動画やLINE、抽選会等を通じて近隣住民といった国内の消費喚起への立ち返りを図った。これまでインバウンド観光客への対応を進めてきた市場が、危機時には地元客との関係を再構築しなければならなかった事例である。
ここで留意しておきたいのは、観光客向け商業と住民向け商業を業種だけで区分することが難しいことである。同じ鮮魚店でも、料理店や家庭向けに一尾を売るのか、店頭で食べる一切れを売るのかで市場が果たす機能は異なる。同じ食品を扱っていても、調理用として日常食材として売るのか、食べ歩き用として提供するのかで、商品単位や販売方法、価格帯、回転率、必要な人材が変わるためである。住民向け店舗の減少を把握するには、看板上の業種だけでなく、住民のニーズに沿った買い物が実際にできるかを見なければならない。
そのうえで、重要となるのは市場の観光客向けへの転換を、個々の店の姿勢だけに帰すこともできない点である。ニセコ地域の事例で述べたように住宅価格や固定資産税、家賃の上昇によって住民が地域外へ移れば、日用品や普段使いの飲食に対する需要は減るためである。それと同じ流れによって地価や店舗賃料が上がれば、低単価の商品を日常客に繰り返し売る商売よりも、短時間で高い粗利益を得られる商売の方が不動産費といった固定費を負担しやすい。昨今、深刻となっている後継者不足によって店が閉じた後、より高い賃料を払える事業者が入れば、店舗構成は観光客向けへさらに傾く。
住民のディスプレイスメントと商業の変質は、同じ不動産市場と需要構造の上で進行していく。
商業分野においては、商店街支援、事業承継、創業支援等を行えるが、住宅価格や店舗賃料、土地利用、観光客の流れを単独で調整するものではない。都市計画は土地利用や建築用途を広く扱えても、店舗が誰に何をいくらで売るかまでは決めない。商業の現場では、住宅、観光、都市計画、不動産、事業承継の各制度の〝隙間〞が生じる。
二種類の課題と分野をまたがる連鎖
ここまで見てきた事例は、物理的な容量超過と経済構造の変質が、別々の場所で起きるのではなく、三つの連鎖を通じて互いを強めることを示している。
第一は、観光投資から住宅、そして住民移動へ至る連鎖である。土地や建物が宿泊施設、別荘、投資商品として評価されると、住宅価格、家賃、固定資産税が上がる。住民や従業員が地域外へ移れば、職場までの通勤距離が伸び、道路と公共交通への需要が増える。経済構造の変質として始まった問題が、交通の物理的な容量超過へつながる。
第二は、来訪者の集中から交通、そして行政負担へ至る連鎖である。観光客が特定の路線、時間、場所に集中すると、住民の日常移動が阻害される。
増便、案内、警備、交通規制、データ基盤、運賃制度等が必要になるが、その費用を運賃や観光消費から十分に回収できるとは限らない。物理的な容量超過への対応が、自治体の財源と人員の負担に転化する。
第三は、居住者の変化から商業、そして再び住民移動へ至る連鎖である。
観光客向けの不動産投資により地価と賃料が上がる一方、観光客による消費需要が増えれば、店舗は観光客向けへ転換しやすくなる。食料品、日用品、普段使いの飲食店等が減ると、残った住民は生活に必要な買い物のために遠くへ移動しなければならない。車への依存と交通負荷が高まり、暮らしにくさがさらに住民流出を促す。
この三つの連鎖を通して見ると、観光の分散化や高付加価値化も、それだけで問題を解消するとは限らないことが分かる。分散化は負荷を別の地区へ移し、高付加価値化は地価や店舗賃料を押し上げる可能性がある。個々の事業者が手にする収益と、地域全体が負担する住宅、交通、商業の費用が一致しない点に問題の核心があり、恩恵だけを残して負担だけを切り離すことはできない。
もっとも、地元離れや店舗の変化のすべてを観光だけで説明することはできない。住宅建設費の上昇、全国的な人手不足、高齢化と後継者難、公共交通の路線維持の困難、生活様式の変化、中心市街地の商業構造の変化も作用する。観光は、これら既存の変化の上に加わり、特定の場所と時期で圧力を強める副作用を持つ。
おわりに
倶知安町では、国際リゾートとしての評価が土地・住宅価格を押し上げ、若い世代の域外転出につながっている。宮古島市でも、不動産投資や赴任労働者向けの借り上げが重なり、住民が金銭的負担ができる住宅と実際に供給される住宅とのずれが広がった。京都市では、観光需要が市バスの収入と路線維持を下支えする一方、利用が特定の路線・時間帯に集中し、市民が乗車できない状況を生んでいる。黒門市場では、インバウンド観光客を中心とする多くの来街者を獲得し、市場としての成功を収めた一方で住民のニーズを満たす機能が低下した。
これらは冒頭にも触れた通り、観光振興の失敗ではなく、むしろ「成功」によって来訪者、消費、投資が拡大した結果として現れる点が悩ましい。観光の恩恵が事業者や中心部に集まりやすいのに対し、その負担は住宅、交通、商業といった住民生活の基盤へ広がる。しかも自治体の制度は分野ごとに組み立てられているため、同じ原因から生じる問題を一体的に扱いにくい。観光振興と暮らしの維持を別々の課題とせず、住宅、交通、商業を横断し、受益と負担を地域全体で調整する仕組みが求められている。
<参考文献>
1.国土交通省・令和8年地価公示(北海道)
2.倶知安町「第6次倶知安町総合計画」
3.倶知安町「デジタル田園都市国家構想総合戦略」
4.倶知安町「令和8年度一般会計予算の概要」
5.倶知安町「令和5年度多文化共生まちづくりアンケート」
6.宮古島市「第3次宮古島市観光振興ビジョン」
7.宮古島市「令和6年第6回定例会会議録」
8.宮古島市「令和7年第5回定例会会議録」
9.宮古島市「若者の定住促進向け市営住宅(地域対応活用住宅)入居者募集」
10.沖縄振興開発金融公庫「『住宅確保に関する現状と課題』に関する調査報告書」
11.京都市「令和6年度市バス・地下鉄事業決算概要」
12.京都市「令和8年度当初予算(案)について」
13.京都市「市バスの市民優先価格の制度概要について」
14.京都市「春の観光シーズンにおける市バスの混雑対策の実施」
15.令和6年度大阪府商店街等モデル創出普及事業取組み事例集
16.e-Gov法令検索「住宅宿泊事業法」「旅館業法」「都市計画法」「景観法」
「道路法」「道路交通法」「道路運送法」「地方自治法」