特集③ 観光地マネジメントの制度設計の考え方
チロル州・ウィスラー・アンドラの事例から
公益財団法人日本交通公社
観光研究部主任研究員
池知貴大
公益財団法人日本交通公社
観光研究部副主任研究員
江﨑貴昭
1.観光の成功が地域に負荷をもたらす
観光は、地域外から人と消費を呼び込み、地域経済を支える。特に、人口減少が進む地域においては、宿泊、飲食、交通、物販、体験といった分野で生じる観光客の消費や、それに伴う投資を通じて、観光が地域経済を維持する重要な手段として期待されている。
しかし、観光が地域を支える度合いが高まるほど、その影響は経済的な恩恵だけにとどまらない。観光に伴う課題もまた地域に現れ、しかもそれは、いわゆる「観光」の領域だけには収まらなくなる。近年、オーバーツーリズムや観光ジェントリフィケーションといった言葉で語られる現象も、多くは単独の問題ではなく、観光の影響が住宅、交通、商業、環境、住民生活といった複数の分野に広がるなかで生じている。
本誌特集2で見たとおり、こうした課題は観光の失敗ではなく、むしろ観光の成功の裏返しとして生じている。
恩恵を生む流れと負担を生む流れは、もとをたどれば同じものだからこそ、観光がもたらす恩恵だけを残して、負担だけを切り離して取り除くことは難しい。
さらに問題を複雑にしているのは、観光の恩恵を受ける主体と、観光を支える源泉を担う主体が、必ずしも一致しないことである。観光客がその地域を訪れる理由は、個々の宿泊施設や観光施設だけにあるのではない。街並みや景観、そこで営まれる暮らし、地域の雰囲気といった、地域全体が共有する資源にこそある。こうした資源は、特定の誰かが単独で所有し、対価を受け取り、維持に責任を負っているわけではない。一方で、観光による収益は、宿泊、飲食、物販などを営む個々の事業者の手元に集まりやすい。
しかも、観光がもたらす負担は、ほかでもないこの共有資源等にしわ寄せされやすい。混雑、騒音、ごみ、住宅不足、生活環境の変化は、地域に暮らす住民や、その暮らしの基盤に影響を与える。つまり、恩恵は個々の主体のもとに集まりやすい一方、負担は地域の共有資源や住民生活に及びやすい(図1)。
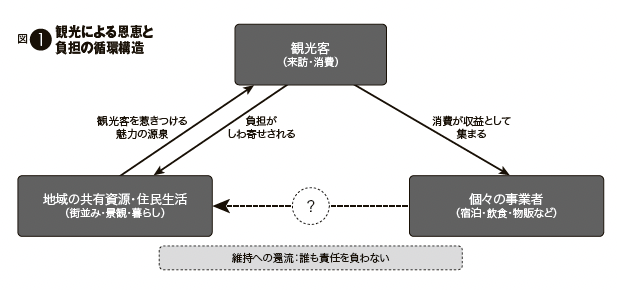
こうして、観光地には、恩恵と負担をめぐる二つの不一致が生じる。収益を得る主体と、地域の魅力を維持する責任を負う主体が一致しない。恩恵を受ける主体と、負担を受ける主体も一致しない。そのため、各主体が自らの収益や所管分野の範囲だけで最適化を続けていると、観光の価値を支える共有資源等の維持に、誰も全体としては責任を負わなくなる。その結果、収益の一部を共有資源等の維持に還流させる流れを欠いたまま、共有資源等は少しずつ損なわれていきかねない。
2.地域として何を守るのかを決める
問われる「地域としての意思」
このため、観光地の課題に対応するうえで考えるべきなのは、個々の負担をいかに消すかだけではない。地域として、どこまでの来訪を受け入れるのか。どの負担を許容し、どの負担には対応するのか。観光によって得られる収益を何に使い、何を守るのか。そうした地域としての意思が問われる。
そこには、あらかじめ用意された正解はない。観光客を増やすことを重視すれば、地域経済には便益が生じる一方で、住民生活への負荷が高まることがある。反対に、住民生活や地域環境を守ることを重視すれば、観光による収益機会を一定程度抑える判断が必要になることもある。どちらかが常に正しいというものではなく、利害が対立しうるなかで、地域ごとの価値判断が必要になる。
この価値判断を、個々の事業者に委ねることは難しい。事業者の判断が地域への配慮を欠くからではなく、個々の事業者には、地域全体の便益と負担を集計して比較する立場も、他の主体の行動を拘束する権限もないからである。地域を大切にする事業者が自らの負担で共有資源等の維持に取り組んでも、その恩恵にただ乗りする主体を止めることはできず、負担は「想い」のある者に偏る。また、観光地の課題は、観光、住宅、交通、環境、商業、住民生活といった複数の分野にまたがるため、部局ごとの所管の範囲では全体を捉えきれず、行政の個別部局だけに委ねることも難しい。
意思形成と調整を担う「担い手」としてのDMO
そこで、観光地全体として何を目指すのかを議論し、関係主体の利害を調整し、その意思を財源配分や規制的対応につなげる仕組みが要る。本特集では、このような地域の意思形成と調整の営みを「マネジメント」と呼ぶ。
観光地のマネジメントにおいて扱うべきなのは、観光客を増やすための事業だけではない。どの地域資源に負荷がかかっているのか。どの住民生活に影響が出ているのか。どの負担を優先的に軽減すべきなのか。観光によって生じた財源を、観光振興だけでなく、生活環境や地域の共有資源等の維持にも振り向けるべきなのか。こうした論点を地域全体の課題として可視化し、議論の土台にのせることが求められる。
近年、日本でもDMOの役割をめぐって、「マーケティングからマネジメントへ」という言葉がしばしば語られる。この言葉は、観光地に求められる役割が、単に観光客を呼び込むことから、観光が地域にもたらす便益と負担を調整することへと広がっていることを示している。
この意味で、DMOは、単なるプロモーション主体でも、単なる事業実施主体でもない。行政の部局ごとの枠を超え、また行政と民間の区別を超えて、観光地全体の状況を把握し、行政、事業者、住民のあいだをつなぎ、地域として何を優先するのかを組み立てる調整主体となりうる。観光に関するデータを集め、来訪者の動向や地域への負荷を把握し、地域の関係者と共有することも、地域の意思形成を支える土台になる。もっとも、DMOが存在することそれ自体によって、マネジメントが可能になるわけではない。DMOは、通常、税収の使途を最終的に決める主体でもなければ、個人や事業者の自由を制約する規制権限を持つ主体でもない。焦点は、DMOが自治体の政策決定、予算編成、規制判断とどのように接続されているかにある。
DMOが地域の方針を構想しても、それが自治体の予算配分に反映されなければ、財源を動かすことはできない。
また、地域として規制的対応が必要だと判断しても、その判断が規制権限を持つ行政主体に接続されなければ、実効的な対応にはならない。地域の意思形成を支える主体を、財源配分と公的権限の行使にどう結びつけるかという問題に向き合うことが必要となる。
意思を事業につなげる財源
この接続の問題を、まず財源の側から見ていく。宿泊税は、地域の意思を実現するための財源を確保する手段として、大きな意味を持つ。人口が減少する地域にとって、観光は数少ない成長の源泉の一つである。住民の数や所得に支えられる一般の地方税が伸びにくくなるなかで、宿泊税は、地域外から訪れる人の滞在を地域財源に接続する仕組みとなりうる。それは、観光が生んだ負荷を埋め合わせるための財源であるだけでなく、観光地としての価値を維持し、地域の将来に投資するための原資にもなりうる。
ただし、宿泊税があるだけでは、観光地のマネジメントは実現しない。その財源を観光振興の枠内にとどめるのか、観光が負荷を及ぼしている住宅、交通、環境、住民生活の維持にも振り向けるのか。使途の選択は、単なる予算配分ではなく、観光によって得られた便益を地域のなかでどう再配分するかという価値判断である。観光地として何を守るのかという地域の意思がなければ、宿泊税は個別事業の財源として使われるにとどまり、観光地全体のマネジメントにはつながりにくい。そして、意思があっても、税収の使途がその方針に自動的に結びつくわけではない。意思の形成と財源の配分をつなぐ制度の設計までが求められる。
意思を規制的対応につなげる権限
また、地域の意思を実現する手段は、財源を用いた事業だけではない。観光地の課題のなかには、規制的対応を避けて通れないものもある。
たとえば、民泊の過度な集中を抑えるには、営業区域、営業日数、管理体制などに関するルールが問題となる。
交通混雑に対応するには、特定の区域や時間帯への車両流入の制限、駐車場のコントロール、公共交通との調整が必要になることがある。観光客向け商業の集中や土地利用の変化に対応するには、用途、景観、建築、営業に関する制度が関わる場合もある。
これらは、財源を投じれば直ちに解決できる問題ではない。個人や事業者の自由な活動に一定の制約を課す以上、正当な公的権限に基づいて行われなければならない。
同時に、規制的対応においても、地域の意思形成が出発点になることは変わらない。どの負荷を、どの場所で、どの程度まで許容するのかは、まさに地域としての価値判断だからである。
ここでも、負荷の実態を示すデータを集め、規制を受ける側を含む関係者の合意を調達し、地域としての判断を、権限を持つ行政主体への提案につなげる役割が要る。DMOのような調整主体の仕事は、財源を用いる事業の領域では終わらない。重要なのは、地域の意思形成を担う主体が、財源の配分と権限の行使に制度上接続されているかどうかである。
制度の側にある二重のずれと執行能力
ここで問題となるのが、制度の側にある二重のずれである。第一は、ここまで見てきたとおり、課題が観光の枠を超えて複数の分野へ波及するのに、制度は分野ごとに分立しているという、横方向のずれである。そして規制的対応では、これに加えて、課題が現れる場所と、対応の手立てが置かれている場所とが行政の階層のあいだでずれるという、縦方向のずれが問題になる(図2)。
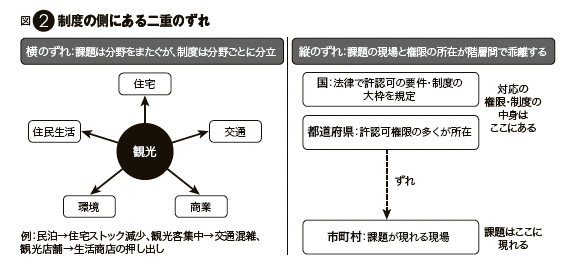
課題は市町村や特定地区の現場に現れる。しかし、民泊、交通、土地利用、景観、自然環境、文化財などに関する権限は、国、都道府県、市町村のあいだに分かれている(この点については本誌特集1を参照)。現場に近い自治体が必要性を認識していても、十分な規制権限を持っていなければ、地域の判断だけで対応することはできない。
しかも、権限の置き場所と、その中身を決める場所とが、また別の階層にある。宿泊施設の営業許可のような既存の許認可の権限は、都道府県や一部の規模の大きい基礎自治体に置かれているが、その要件や手続の大枠は国の法律が定めている。現行制度にも、都道府県の条例により権限の行使を市町村へ移す事務処理特例の仕組みはあり、活用例もある(本誌特集1参照)。ただしこの場合も移るのは権限の行使であって、要件や手続の大枠を決める場所は動かない。
市町村にも条例制定権があり、法令に反しない範囲で、現場の課題に応じた独自のルールを設けることはできるが、条例でつくった仕組みが、法律に基づく既存の許認可に当然に組み込まれるわけではない。許認可の権限を持たない基礎自治体が独自のルールを設けても、許可の要件は法律が定めている以上、権限を持つ側の自治体には、下位の基礎自治体が制定した条例の基準を満たさないことを理由に許可を拒む根拠がない。
条例は、許認可という入口の統制と接続しないまま、独自の手段で実効性を確保するほかなくなる。しかもその独自の手段の中核となる罰則には法律上の上限があり、経済的誘因の大きい行為への抑止力には限界がある(本誌特集1参照)。
そのため、規制的対応を考える際には、どの分野の権限がどの行政主体(国・都道府県・市町村)に置かれているのかを見極めなければならない。
市町村が独自にルールを設けられるのか。都道府県の権限を通じて対応する必要があるのか。国の制度改正や特例が必要なのか。既存の法律の範囲内で条例や運用を工夫できるのか。こうした権限配置の確認を欠かすことはできない。
さらに、規制権限は、制度上存在するだけでは足りない。その権限を実行する人材と体制が要る。民泊に関するルールを設けても、違反を把握し、指導し、必要に応じて処分を行う職員がいなければ、規制は十分に機能しない。交通や土地利用に関する対応についても、現場の状況を把握するためのデータ、専門知識、関係機関との調整能力がなければ、実効的な運用は難しい。
観光部門の職員数は増えているにもかかわらず業務量の増大がそれに見合わず、人事異動のなかでは専門性の蓄積も難しいという自治体側の実情は、本誌特集1が示すとおりである。
すなわち、この縦のずれを超えて規制的対応を実効的なものにするには、二つの点を見なければならない。第一に、必要な規制権限が、その中身を決める階層まで含めて、国、都道府県、市町村のどこに置かれているのか。第二に、その権限を実際に執行するだけの人材と体制があるのか。地域として対応すべき課題が見えていても、この二つがそろわなければ、実効的な対応には届かない。
3.マネジメントを制度として考える
以上を踏まえると、観光地のマネジメントは、宿泊税という財源やDMOという組織を整えるだけで実現できるものではない。観光によって生じる恩恵と負担を踏まえ、地域として何を守り、何に対応するかを決め、その意思を財源配分と規制権限の行使に接続する、制度的な営みが必要となる。
このとき軸になるのは、担い手・財源・権限の三つであると考えられる。
地域として何を守るのかという意思を核に置き、その意思の形成と調整を担って実現に責任を負う「担い手」、意思を事業につなげる「財源」、意思を規制的対応につなげる「権限」が、それぞれ意思に接続されてはじめて、マネジメントは制度として動く。そして、この三要素のいずれも、それを実際に動かす執行能力(人材、データ、体制)という下支えを欠けば機能しない(図3)。
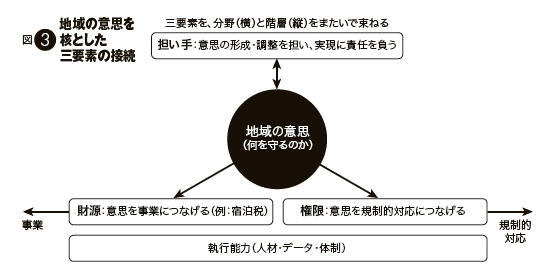
●担い手:観光が地域にもたらす便益と負担を可視化し、行政、事業者、住民のあいだで議論し、地域としての優先順位を組み立てる。その意思形成と調整を誰が担い、担い手を自治体の政策決定や予算編成とどう結びつけるかが、マネジメントの出発点となる。
●財源:宿泊税は、観光によって生じた便益を地域に還元する重要な仕組みであり、その財源を観光振興、混雑対策、生活環境、地域資源の保全、将来投資のどこに充てるのかは、地域としての意思に基づいて決められなければならない。使途を限定した財源として設計を推奨する理由については、別掲のコラム「なぜ宿泊税を一般財源に溶かし込まないのか」で述べる。
●権限:地域として何を守るかを決めても、必要な権限が、課題を抱える自治体にあるとは限らない。ここで言う権限には、民泊や交通などに関する規制の権限だけでなく、地域が新たな税金を設けようとするときに、その可否を左右する同意のような、許認可をめぐる権限も含まれる。なお、地域が事業の実施主体となるための権限も観念しうるが、事業による対応の実現は、まず財源の問題として先に述べたとおりである。国、都道府県、市町村のあいだで、どの権限がどこに置かれ、どのように連携し、誰が執行するのかまでを見なければならない。
この三つが地域の意思を核に結びつくことで、観光地のマネジメントは制度としてしっかりと機能する。意思の形成と調整を担う者がなければ、財源は個別事業に分散して、分野の隙間(誰の所管でもない共有資源の維持)には届かず、規制は場当たり的になる。財源がなければ、地域の意思を事業として実現できないだけでなく、違反の把握や指導といった規制の執行を支える人員やデータの整備もままならない。
権限がなければ、規制を必要とする課題には手が届かない。
その組み合わせ方は一つではない。
国や地域の歴史、行政制度のなりたち、地方自治の構造、観光産業の位置づけによって、地域の意思形成の仕方も、財源の確保と配分の仕方も、権限の所在も異なる。
本特集では、海外の三つの事例を取り上げる。これらは、ここで述べた問題意識にそのまま当てはまる「正解」として示すものではなく、担い手・財源・権限といった要素を、地域の意思を核に、どう束ねるかを考えるための参考として取り上げるものである。以下では、財源を起点に担い手へと束ねたオーストリア・チロル州、リゾートを運営する自治の器そのものを白紙から設計したカナダ・ウィスラー、分立した制度の上に統合的な枠組みを後から乗せたアンドラの順に見ていく。
コラム
なぜ宿泊税を一般財源に溶かし込まないのか
宿泊税の使途の判断は、議会の予算審議に委ねれば足りる、という見方もありうる。しかし、宿泊税を一般財源に溶かし込まず、使途を限定し、地域の意思と結びついた財源として設計することには、三つの理由がある。
第一に、負担の正当性である。宿泊者は、地域の共有資源から便益を受け、同時に負荷の一因ともなる主体であり、その負担は、共有資源の維持という受益と原因に対応した使途と結びついてはじめて説明がつく。
第二に、一般財源のもとでは、共有資源の維持という使途は構造的に劣後しやすい。
単年度の予算編成において、福祉や教育のように明確な所管と受益者を持つ経費と競合すれば、分野の隙間に落ちる横断的で長期的な使途には、財源は回りにくい。
第三に、使途を限定し、その決定の過程に宿泊事業者をはじめとする関係者が関与する仕組みは、税を預かる事業者と負担する宿泊者の納得を担保し、課税の持続可能性を支える。目的を持った財源と協議の仕組みは、議会による財政統制を否定するものではなく、議会の判断を支える基礎を地域の側に用意する、その補完である。
4.財源を担い手に結びつける
オーストリア・チロル州
オーストリア西部のチロル州は、州都インスブルックのほか、サンアントン・アム・アールベルクをはじめ世界有数のスキーリゾートを擁する、アルプス観光の中心地の一つである。州の人口約78万人に対し、年間宿泊数は約5000万泊に達する。なかでもサンアントンの観光協会区域では、人口約6000人に対して年間約143万人泊、住民1人あたりに換算して約240泊という規模の来訪を受け入れている※1。住民の数と所得を基礎とする通常の自治体財政だけでは、この規模の観光がもたらす需要を支えることは難しい。
チロル州は、観光地経営の担い手を法律で設け、その担い手に財源を直接結びつけるという形で、この問題に対応してきた。
州法が定める観光協会と義務会員制
チロル州観光法(Tiroler Tourismusgesetz2006)※2は、州の全域を対象に、地域ごとの観光協会(Tourismusverband)の設立を義務づけている。この観光協会は、日本で観光協会と呼ばれる任意団体とは性格が異なり、州政府の規則によって設置される公法上の法人であり、現在、州内には34の協会が置かれている。
その任務には、地域の観光振興やマーケティングだけでなく、観光の経済的・社会的・文化的・倫理的・環境的影響への配慮、持続可能で資源節約的な観光の発展、地域住民のニーズや空間的な適合性への配慮までが、法律上含まれている。州政府は、協会の設置と区域、財務の監督、税率の枠の設定といった制度の外枠を担い、その枠の中での観光地経営を各協会が担う、という役割分担である。協会は、会員が選ぶ会長と役員のもとに事務局を置き、専従の職員が誘客や催事、地域基盤の維持といった事業を通年で担う。財源を預かるだけの器ではなく、観光地を運営する主体としての実体を備えている。
そして、この観光協会の会員は任意加入ではない。チロル州の観光から直接または間接に経済的利益を得ており、協会区域内に本拠または事業所を持つ事業者は、法律上当然に会員となる(義務会員)。対象は宿泊業に限られず、飲食、小売、建設、金融など、観光の恩恵が及ぶ業種が広く含まれる。本稿の冒頭で述べたとおり、観光の恩恵は個々の事業者の手元に集まりやすく、自発的な負担にはただ乗りが生じる。チロル州は、地域の魅力から利益を得る者がその維持の費用を分かち合うという原則を、任意の協力としてではなく、法律上の義務として制度化している。
観光協会に直入する二つの財源
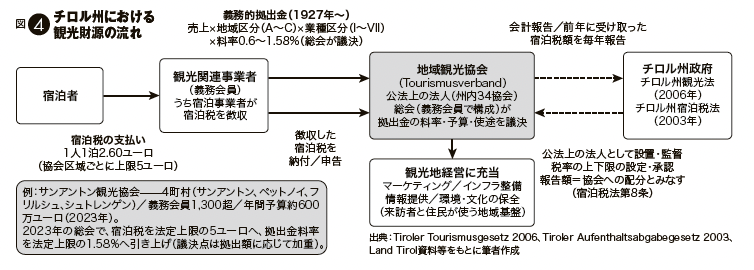
観光協会の財源の第一は、宿泊者が負担する宿泊税(Aufenthaltsabgabe)である。チロル州宿泊税法※3に基づく州税であり、通常額は1人1泊2・60ユーロ、観光協会の任務の遂行に必要な場合には、州政府が協会区域ごとに最大5ユーロまで引き上げることができる。宿泊事業者は、宿泊者から徴収した宿泊税を、州や自治体ではなく、自らが所属する観光協会に直接納付する。協会が受け取った額を毎年州政府に報告した時点で、その金額が州から協会への正式な配分とみなされる(宿泊税法第8条)。形式のうえでは州税でありながら、税収は観光協会に直入する、という設計である。徴収の実務は電子的な申告システムで処理され、宿泊者には滞在中に山岳交通や施設を利用できるゲストカードが結びつけられることが多い。
第二の財源が、義務会員である事業者が納める義務的拠出金(Pflichtbeitrag)である。1927年に導入された、100年近い歴史を持つ制度である。
負担額の算定は、観光からの受益の度合いを反映するように設計されている。まず、協会区域が宿泊数と人口の比率に応じてAからCの地域区分に分類され、業種が観光から得る直接・間接の利益の度合いに応じてIからVIIの負担グループに分けられる。宿泊業やリフト事業のように観光との結びつきが強い業種ほど高いグループに、関わりが間接的な業種ほど低いグループに置かれる。この二つの区分と各事業者の売上から基礎数値を算出し、そこに料率(0・6〜1・58%)を乗じて負担額が決まる。そしてこの料率を決めるのは、州政府でも自治体でもなく、義務会員で構成される観光協会の総会である。負担する者が、負担の水準と使途の決定に関与する仕組みになっている。
サンアントンの観光協会は、周辺のペットノイ、フリルシュ、シュトレンゲンを含む4町村で構成され、1300を超える事業者が義務会員となっている。年間予算は約600万ユーロ(2023年)※4であり、その財源は、プロモーションだけでなく、谷全体を結ぶ無料バスの運行(年約90万ユーロ:2022年予算)、宿泊者に山岳交通や体験を開放するサマーカード(年約70万ユーロ:2022年予算)、自転車道の整備など、来訪者と住民がともに使う地域基盤にも充てられている。2023年6月の総会では、スキー世界選手権の招致をはじめとする将来プロジェクトの財源として、すでに通常額を上回る3ユーロとしていた宿泊税を法定上限の5ユーロへ、拠出金の料率を法定上限の1・58%へ引き上げる議案が可決された。総会では、会員が拠出額に応じた議決点を持つ。この引き上げ議案は、頭数の集計では反対が上回ったものの、議決点の集計で可決に至った。負担の大きい事業者の意向が反映されやすい仕組みであり、その是非をめぐる議論が地域内にあることも、あわせて示している。なお、協会の収入は宿泊実績や売上に連動するため、新型コロナウイルス感染症により2020/21年冬の宿泊が9割以上減少した際には、協会の財政も直接の打撃を受けた※5。財源が地域の観光の成果と結びついていることは、この制度の強みであると同時に、変動への備えを求められる点でもある。
これらの負担金の算定は各事業者の宿泊実績や売上の報告を前提とするため、人泊数をはじめとする基礎データが観光協会に集まる土台にもなっている。また、同じオーストリアでも、隣のフォアアールベルク州では、宿泊税と事業者負担金を自治体の税とし、自治体が徴収したうえで観光組織に委託する、別の設計が採られている。たとえばレッヒは、1991年に議会の決議で観光自治体(Tourismusgemeinde)を宣言し、2026年の宿泊税を1人1泊5・09ユーロ、事業者負担金の賦課率を2・37%と、自治体の条例で毎年具体化している※6。財源を担い手に届ける経路は一つではないが、観光の受益者からの負担で観光地の経営を支えるという原則は共通している。
チロル州の仕組みの要点は、宿泊税の税率や観光協会という組織の形そのものではなく、財源と担い手のつなぎ方にある。担い手を公法上の組織として法律で設け、義務会員制によってただ乗りを防ぎ、宿泊者と事業者の双方からの財源をその担い手に直接結びつけたうえで、負担する事業者が使途の決定に関与する。こうした接続が制度として用意されているために、観光が生む恩恵の一部が地域の共有資源の維持に還流する構造が保たれている(図4)。
5.リゾート運営のための自治体制度を設計する
カナダ・ウィスラー
カナダ・ブリティッシュコロンビア州(BC州)のウィスラーは、バンクーバーの北約120キロメートルに位置する北米最大級の山岳リゾートであり、定住人口約1万5600人の町に年間300万人を超える来訪者を迎え、ピーク期には1日およそ3万人が滞在する。チロル州が既存の自治体制度の外側に観光協会という法定の担い手を置いた事例だとすれば、ウィスラーは、リゾートを運営するための自治体そのものを、州の法律によって白紙から設計した事例である。
山側は州が「契約」で、まち側は自治体が「計画」で統制する
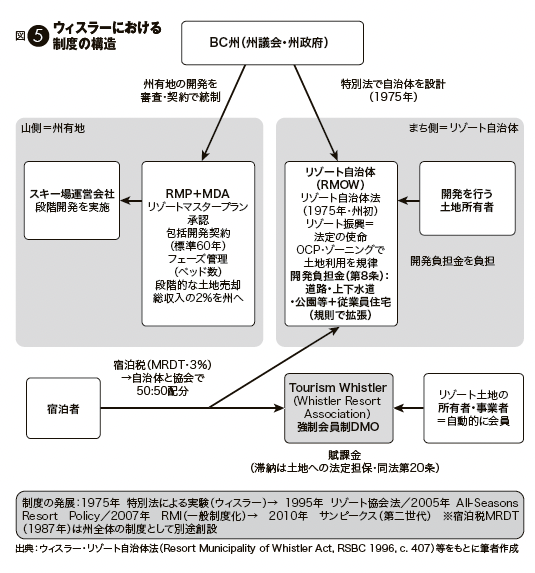
ウィスラーの制度を理解する前提として押さえておきたいのは、スキー場のほぼ全域が州有地にあることである。BC州では、州有地でのリゾート開発は、州への意思表明、正式提案、リゾートマスタープラン(RMP)の承認、包括開発契約(Master Development Agreement、MDA)の締結という段階審査を経てはじめて可能となる※7。正式提案を審査した州は事業者に最長5年の調査権限を与え、事業者はその間に、環境影響の評価や先住民族の権益への配慮を含むRMPを作成する。RMPの承認には30日以上の意見募集と省庁横断の審査が課される。承認後に州と開発事業者が結ぶMDAは、標準60 年の長期契約により、リフトやコース、ベースエリアを含む管理レクリエーション区域(CRA)を州有地の上に設定し、リフトやコースの整備義務、ベースエリアの土地の段階的な売却、そして開発フェーズごとに建設できるベッド数までを一体で枠づける。事業者は対価として総収入の2%を州に支払う。長期の権利保障によって投資を呼び込みながら、開発の総量と順序を契約で統制する仕組みであり、山側の開発が計画的に進むことが州のレベルで担保されている。
この州有地の開発統制と対をなすのが、まち側の制度である。山側を統制するのが州であるのに対し、まち側を統制する主体は自治体である。州有地をリースし、開発後に買い取る従来の方式が行き詰まるなか、BC州議会は1975年、ウィスラーだけを対象とする特別法であるウィスラー・リゾート自治体法(Resort Municipality of Whistler Act)を制定し※8、BC州で初めてのリゾート自治体を設立した。通常の自治体法制を基礎としつつ、リゾートの運営に必要な特例を上乗せする構造であり、リゾートの振興が自治体の法定の使命として位置づけられている。今日、定住人口1万5600人ほどのこの町は、約1億1000万カナダドルの年間予算を運用している。
そのまち側の土地利用を規律するのが、自治体が策定する公式コミュニティ計画(OCP)※9とゾーニングである。以後の条例や公共事業にはOCPとの整合が求められる。OCP自体は、BC州のどの自治体も持ちうる一般自治体法制上の仕組みである。ただ、ウィスラーではこの特別法がその策定を求めており、リゾート振興を法定の使命とする自治体の計画として、観光経済と住民生活の調整がその中心に置かれる。この計画は、山側に対する実効的な交渉力にもなる。近年も、スキー場運営会社によるリフト改修の提案が駐車場の増設を必要とし、OCPの交通方針と衝突した際、自治体は駐車場の増設に代えて、公共交通への年20万カナダドルの拠出を運営会社から引き出している。
強制会員制のDMOと開発負担金
この特別法が自治の枠組みに最初から織り込んだ仕組みのうち、第一が、強制会員制の観光協会である。同法の下で設けられたWhistler Resort Association(通称Tourism Whistler)では、リゾート土地の所有者やそこで事業を営む者は法律により自動的に会員となる。その目的は、観光マーケティングにおけるただ乗りの排除にある。
一部の宿泊事業者が費用を負担して誘客しても、その恩恵は周辺の事業者にも等しく及ぶ。そこで、恩恵を受ける者すべてに賦課金を課し、滞納された賦課金は土地への法定担保によって回収できるとまで定めている(同法第20条)。観光の受益者を法律で会員とし、負担を義務づけるこの仕組みは、チロル州の義務会員制と義務的拠出金に発想が通じる。異なるのは、チロル州が協会そのものを公法上の団体としたのに対し、ウィスラーでは協会は民間の団体のまま、その会員資格と賦課金の徴収を、自治体をつくった特別法が裏づけている点である。
協会の財源は、この会員賦課金(ホテルはベッドユニット数、小売は床面積に応じる)と、宿泊税(MRDT、税率3%)の配分がほぼ半分ずつであり、宿泊税は指定受領者である自治体と協会のあいだで50対50で分配される。宿泊者の負担は州売上税の8%とあわせて計11%となる。MRDTの課税は恒久のものではなく、おおむね5年ごとに区域内の宿泊事業者の過半の支持を得て更新される。賦課金だけでなく税の側でも、負担する側の同意が継続の前提に置かれている。今日のウィスラーでは、自治体、Tourism Whistler、スキー場運営会社の三者が、戦略の共有、MRDTの配分を通じた財政上の相互依存、繁忙期の運営調整という形で結びついている。その土台にあるのは、特別法が定めた強制会員制に基づく賦課金と、宿泊税を分け合う財源の仕組みである。※10
第二が、開発負担金である。同法第8条は、下水、水道、道路、公共交通、公園、レクリエーション施設など、自治体がリゾートの運営のために整備・維持できる施設・サービスを列挙し、その費用を、開発が行われる土地の所有者に対し、通常の税や料金に加えて課すことを認めている。リゾート開発は、雇用や税収とともに、こうした基盤への追加需要を生む。その需要を一般財源で受け止めるのではなく、需要を生み出した開発に接続して財源化する仕組みである。この施設・サービスの範囲は、規則によって拡張することができる。実際に、州の規則により従業員住宅が加えられており、新規の開発への課金が従業員住宅の建設資金に充てられている。観光地で働く人の住まいの整備が、道路や上下水道と並ぶリゾートの基盤として制度上位置づけられている※11(ウィスラーの住宅施策の詳細は本誌第270号特集4を参照されたい)。
ウィスラーのために個別に設けられたこれらの仕組みは、山側の開発契約も含めて、その後、州の一般制度へと昇格していく。1995年には強制会員制のリゾート観光協会を汎用化する州法(リゾート協会法)が制定され※12、2005年には州有地でのリゾート開発の段階審査を定める開発政策(All-Seasons Resort Policy)が整備され、2007年にはリゾート自治体を対象とする州の補助金制度(RMI)が創設される。なお、宿泊税(MRDT)は、この系譜とは別に、1987年に州全体の制度として創設されたものである。現在、BC州のリゾート自治体は14を数える。2010年にBC州初のマウンテンリゾート自治体となったサンピークスは、こうして一般化された制度の一式を利用する、いわば第二世代のリゾート自治体である。定住人口約1600人で繁忙期には1日7000人規模の滞在を支えるサンピークスは、自治体となったことで政府の低利融資や助成金への道が開け、浄水場などの基盤整備に政府資金を充て、約110戸の従業員住宅の建設にも自治体として乗り出している。同じ枠組みの中でも設計には幅があり、宿泊税の指定受領者は、ウィスラーでは自治体だが、サンピークスではDMOが直接受け取る。一つの観光地のために実験的につくられた特別法が州の一般制度として確立し、後続の観光地がそれを利用する。上位の政府が束ねるための枠を用意し、現場がそれを使うという役割分担を、BC州は約50年にわたって積み重ねてきたことになる(図5)。
6.統合的な対応
アンドラ
課題の波及を立法の出発点に据える
先に見たウィスラーが、リゾートを運営するための自治体を白紙から設計し、観光開発に伴う負担を受益者に求めて地域の基盤づくりへ充てる仕組みまでを、最初から制度に組み込んだ設計型の事例だとすれば、観光地の多くは、そのような白紙からの設計を採れる立場にはない。すでに長い観光の歴史を持つ土地では、既存の制度や課題をある程度前提にして、対応を考えていく必要がある。
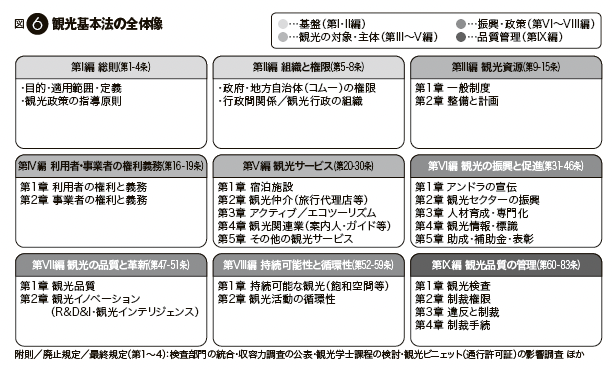
ピレネー山中の小国アンドラ公国が2026年に制定した観光基本法(Llei 7/2026, general de turisme)は、その後者の道を、一つの法律という形で示した例である※13。アンドラは、人口8万人ほどの小国であり、観光がGDPのおよそ4割を占める、ヨーロッパでも有数の観光依存国であるところ、近年は季節の集中と混雑、住宅市場への圧力、人手不足等が課題として現れている※14。それまで宿泊※15・観光税※16などに分かれていた観光関連の規律の上に、観光のガバナンス(公的機関と関係セクター間の調整および連携のための仕組み等)、人材戦略(人的資本の育成と専門性の向上等)、デジタル化(新技術の集中的かつ戦略的な活用、技術的現実に適応した規制枠組み等)、持続可能性(循環型経済の実践等)までを貫く共通の枠組みを乗せたのが観光基本法であり、国連世界観光機関(UN Tourism)の協力のもとで起草された(図6)。なお、アンドラは国家であると同時に、その規模は日本の一つの広域観光地域に近い。国の法律という形式を採るこの枠組みは、日本に引きつけて読めば、国や都道府県が観光地域のために用意する統合的な枠に相当するものと見ることができる。
本特集が繰り返し述べてきたのは、観光に起因する課題が、観光の枠内にとどまらず、住宅・交通・環境等へと波及するということであったが、アンドラの観光基本法は、この波及を、立法の出発点として正面から引き受けている。
以下では、その内容を、冒頭で示した視点に沿って、地域として何を守るのかという意思を形成し調整につなげる仕組み、意思を規制的対応として実現する権限、そして財源の順に整理して見ていく。
意思を形成し調整につなげる仕組み
まず、観光に起因する課題が、観光の枠内にとどまらないことは、法律の目的規定にも反映されている。第1条(l)は、本法の目的の一つとして、観光開発の持続可能性を「住民の生活の質を考慮しつつ」確保することを掲げ、そこで特に配慮すべき事項として、住宅へのアクセス、移動(モビリティ)、そしてコミュニティの維持を、明示的に挙げている。
次に、他分野の事情を考慮し、調整につなげる仕組みである。住民の生活への配慮は、努力目標にとどまらず、行政に対する具体的な調整義務として制度化されている。第7条は、観光に関わる行政機関が相互に情報提供・調整・協力すべきことを定めたうえで、観光行政は「いかなる場合にも、住宅、移動、環境保護の各政策と、関係法令上必要とされる意見書を通じて、調整しなければならない」として、観光の所管庁が、住宅・交通・環境の所管部局と、計画段階で正式に意見をやりとりすることを、法律が義務づけている。
こうした分野横断の調整を担う器として、観光基本法は第8条で新たに「全国観光審議会」を設けた。これは、公的機関と市民社会との協働・対話を促す合議制の諮問機関で、観光担当大臣を議長とし、観光振興公社、各基礎自治体の代表、民間観光部門の代表が加わり、必要に応じて他省庁や、住民団体・環境団体の代表も招かれる。
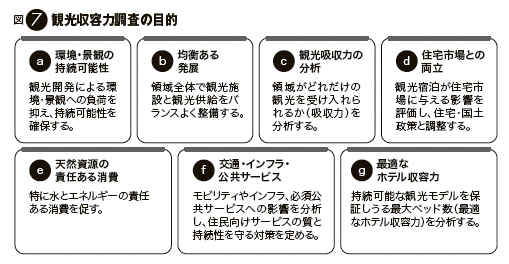
こうした意思形成と調整の仕組みを、判断の情報基盤として支えるのが、第14条の観光収容力調査である。政府は、基礎自治体による調査を踏まえ、少なくとも4年ごとに、観光の収容力に関する調査を更新・公表しなければならないとされており、その際、環境と景観の持続可能性にとどまらず、観光宿泊が住宅市場に与える影響の評価と住宅政策・国土政策との調整、移動やインフラ・公共サービスへの影響、水とエネルギーの責任ある消費、そして「均衡のとれた持続可能な観光モデルを保証しうる最大ベッド数」の分析までが、収容力調査の目的として、同条a号からg号に明記されている。観光の「収容力」を、観光の内部だけでなく、住宅・交通・環境・公共サービスという他分野への負荷として測る、分野横断の診断装置として設計されていると言える(図7)。
意思を規制的対応につなげる権限
また、地域の判断を具体的な制限につなげる仕組みとして、「観光飽和空間」の制度が置かれている。観光担当庁は、第56条に基づき、環境当局および関係する基礎自治体に事前に諮ったうえで、観光活動に起因する環境上の問題が存在する地域を、例外的に観光飽和空間として宣言することができる。同条第2項により、宣言された地域では、規則の定めるところにより、特定の観光活動の実施を一時的に制限できるが、その制限は問題の解決に必要かつ比例的なものでなければならず、問題が消えれば解かれ、一般的な禁止を設けることはできない。第3条f号により、飽和空間は収容力調査などに照らして、観光の集中が「資源の保全、住民の共生、公共サービスの通常の機能と両立する水準を超える」地域を指すとされる。来訪の総量にあらかじめ恒常的な天井をはめるのではなく、調査と計画で全体を見渡しつつ、深刻な負荷が現れた局所に限って一時的にブレーキをかける、という設計である。
もっとも、条文の構造には留意が必要である。第3条f号の定義は、資源の保全、住民の共生、公共サービスの機能という広い観点を掲げる一方、第56条が宣言の要件として明示するのは、観光活動に起因する環境上の問題の存在である。住宅や住民生活への負荷それ自体を直接の引き金として発動できるのかは、条文の読み方に幅が残り、今後の運用に委ねられている部分が大きいと考えられる。分野横断のブレーキとしての射程は、運用の蓄積を見て評価する必要がある。
権限の面で、分野横断の対応が最も明確に表れているのが、この観光基本法が住宅法そのものを改正している点である。本法の最終規定第3は、「持続可能な成長と住宅の権利に関する法律(Llei 5/2025)」第9条7項b号を改正し、観光アパートおよび観光利用住宅(いわゆる民泊)の認可を受けた不動産への外国投資を禁止した※17。外国資本による取得需要が価格を押し上げ、住宅の観光利用への転用を後押しするという回路を、投資の入口で断とうとするものであり、観光の過熱が住宅市場を圧迫するという問題への応答の一つを、観光基本法が住宅法の改正という形で実装したことになる。観光と住宅が別々の法律に分かれていても、課題が分野をまたぐ以上、立法もまた分野をまたいで動くという実例である。
権限の配置という点では、観光資源の土地利用上の整備を定める第11条も重要となる。観光資源の土地利用上の調整は、国土計画・住宅・都市計画の関係法令に従い、国土・都市計画を所管する省庁と基礎自治体の権限を尊重して行わなければならないとされる。
観光の計画がそれ単独では完結しないことに加えて、分野を横切る調整が、省庁と基礎自治体という階層をまたぐ権限の尊重とセットで定められている。
後続の立法に委ねられた財源
財源と交通負荷への対応は、この法律のなかでは、これから取り組むべき課題として位置づけられている。本法は最終規定第2で、宿泊税について、需要の高い時期に増額し閑散期に減額する「変動課税」の仕組みを導入する税制改正法案を準備するよう、政府に委ねている。また、附則第4で、外国ナンバー車両に課す通行料についても、滞在期間や道路利用に応じた比例的なものとして、その導入の可否を調査するよう求めている。観光基本法として、財源と交通という様々な分野に関わる事項については、方向だけを示し、具体の制度設計を別の立法へと送り出しているのである。
個別法の上に一体の枠組みを架ける
アンドラの観光基本法は、負荷への対応にとどまらず、人材育成やデジタル化といった観光の競争力を高める方向までを含む幅広い法律であるが、分立していた観光関連の法律を一本の法典にまとめ直したものではない。宿泊や観光税に関する既存の法律はそのまま存続し、財源と交通の具体化は将来の立法に委ねられている。この法律が行っているのは、観光と住民の暮らしの両立という共通の目的を掲げ、住宅・交通・環境との調整を行政の義務として書き込み、収容力という分野横断の診断装置を据え、必要な限りで住宅法そのものに手を入れ、決めきれない事項には行き先を指定して送り出すという、分立した個別法の上に一体の枠組みを架ける作業である。そして、それが単なる理念の宣言と異なるのは、義務的な調整(第7条)、他法の直接改正、飽和空間の宣言という制限権限(第56条)、少なくとも4年ごとの調査更新義務(第14条)といった、具体的な拘束を伴う要素を含むからである。
なお、この法律は2026年に成立したばかりで、施行はされているものの、その運用はこれからであり、飽和空間の制限の具体化等は規則に、財源と交通の手当ては別の立法に、それぞれ委ねられている。この枠組みが実際に機能するのかという点は、今後の継続的なモニタリングが必要である。
7.おわりに:個別制度から制度束へ
本特集で取り上げた三つの事例は、規模も、置かれた背景も、制度のなりたちも、それぞれに大きく異なる。
オーストリアのチロル州が示すのは、観光地の財政と経営を一体のものとして設計する道である。観光客を多く受け入れる地域では、住民の数と所得を基礎とする通常の自治体財政とは異なり、来訪者をも織り込んだ財源の設計が必要になり、しかもその財源は、実際に地域のために戦略的に用いられてはじめて意味を持つ。チロル州はその財源を、公法上の法人である観光協会という地域経営の担い手に直接結びつけ、宿泊者への課税にとどまらず、観光から利益を得る事業者にも義務的な拠出を求めることで、便益を受ける側が地域経営の費用を支える構造を制度に組み込んでいる。しかも事業者の拠出金は、その料率と使途を負担する事業者自身が総会で決める。
カナダのウィスラーが示すのは、リゾートを運営するために必要な自治のあり方そのものを、白紙から設計する道である。スキー場が州有地にあり開発が段階的にコントロールされているという前提のうえに、ウィスラーはリゾート自治体という特別法上の制度に立脚し、DMOへの強制加入や開発負担金といった仕組みを、最初から自治の枠組みに織り込んでいる。観光地に固有の規律を、既存の自治体制度に後から接ぎ木するのではなく、自治体の設計そのものに埋め込んだ事例である。そしてその実験的な特別法の仕組みは、のちに州の一般制度として確立し、後続の観光地へと広がっている。
そしてアンドラが示すのは、すでに分立していた個別の規律の上に、統合的な枠組みを後からのせる道である。既存の観光の歴史と制度を前提とせざるを得ない多くの観光地にとって、白紙からの設計は採り得ない。アンドラの観光基本法は、観光に起因する課題が住宅・交通・環境・住民生活へと波及することを立法の出発点に据え、行政の調整義務、分野横断の収容力調査、さらには住宅法そのものの改正までを一つの法律に束ねることで、分立した個別法の上に一体の枠組みとして組み直した。三要素のうち意思形成と調整の枠組みを起点に、権限には必要な範囲で踏み込み、財源は方向を示して後続の立法に委ねた束ね方であり、観光課題の波及という現代的な課題を正面から引き受けた例である。
レベルも背景も異なるこれら三つの事例に共通するのは、第一に、観光がもたらす課題への対応を、分野ごとに分断された個別の制度に任せていないことである。宿泊税という財源も、DMOという担い手も、それ単独で「マネジメント」を成り立たせるわけではない。いずれの事例も、起点こそ違うが、財源・担い手・権限といった複数の要素を分野をまたいで結びつけることで、はじめて観光地全体を見渡した対応を可能にしている。束ね方に唯一の正解はなく、白紙から設計できるのか、既存の制度と歴史を前提とするのか、権限と財政の仕組みがどうなっているのかという初期条件が、どの要素から束ねるのかを規定しているのである。
第二に、三つの事例のいずれにおいても、束ねるための枠は、上位の政府の立法によって用意されているという点である。チロル州では州の観光法が、ウィスラーではBC州の特別法が、アンドラでは国の観光基本法が、それぞれ財源・担い手・権限を接続する法的な枠組みを与えている。こうした制度の束は、現場の熱意や工夫だけで編めるものではない。課題の現れる現場と権限の所在とが階層のあいだでずれている以上、その接続には、上位の政府が枠を用意し、現場がそれを使うという、階層をまたぐ役割分担が前提となる。
冒頭で述べた恩恵と負担の二つの不一致に立ち返れば、三つの事例は、それぞれの不一致への応答を制度に組み込み、あるいは組み込もうとしている。
収益を得る主体と、地域の魅力を維持する責任を負う主体との不一致に対しては、便益を受ける側に維持の費用を求める仕組み(チロル州の事業者への負担金、ウィスラーの開発負担金、アンドラが構想する繁忙期の変動課税)が置かれている。恩恵を受ける主体と、負担を受ける主体との不一致に対しては、負担を受ける側を守るための使途と規制(チロル州の無料バスやサマーカードのような住民と来訪者がともに使う基盤への使途、住民の生活の質を目的の冒頭に掲げるアンドラの目的規定や観光飽和空間、ウィスラーの住宅施策〔本誌第270号特集4参照〕)が用意されている。そして、これらの応答を構想し、動かし続ける主体の不在に対しては、維持に責任を負う担い手そのもの(チロル州の公法上の観光協会、ウィスラーのリゾート自治体と強制会員制の協会、アンドラの行政への調整義務と全国観光審議会)が、制度によって定められている。
ここから見えてくるのは、日本においても、宿泊税を導入し、DMOを置き、民泊を規制するといった個別の取り組みを、それぞれ別々に積み上げるだけでは足りない、ということである。
財源・担い手・権限が切り離されたままでは、課題が分野をまたいで波及する以上、そのあいだからこぼれ落ちるものを誰も拾えない。日本にも観光立国推進基本法があるが、理念の宣言と計画策定を中心とし、分野間の調整の義務づけ、他法への手当て、規制権限や財源との接続までは組み込んでいない。また、束ねる枠は、市町村だけでは用意できない。権限の移譲や特例の設計、許認可の運用を通じて、国や都道府県は現場の束ね方を左右する位置にある。必要なのは、個々の制度をばらばらにそろえることではなく、地域の意思を核に、財源・担い手・権限を分野と階層をまたいで噛み合わせた制度の全体を設計していくことではないか。
〈注〉
1…Land Tirol, Regionsprofil Tourismusverband St. Anton am Arlberg。
https://www.tirol.gv.at/fileadmin/themen/statistik-budget/statistik/
downloads/Regionsprofile/Stat_profile/tourismusverbaende/rp_tvb_6017.pdf
2…チロル州観光法(Tiroler Tourismusgesetz 2006)。
https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=LrT&Gesetzesnummer=
20000163
3…チロル州宿泊税法(Tiroler Aufenthaltsabgabegesetz 2003)。https://www.
ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=LrT&Gesetzesnummer=10000125
4…サンアントン観光協会の予算・総会に関する記述は、ORF Tiro「l Höhere Kurtaxe in St.
Anton geplant」(2023年)https://tirol.orf.at/stories/3208324/、
meinbezirk.a「t TVB St. Anton am Arlberg erhöht Ortstaxe auf fünf Euro(」2023年)
https://www.meinbezirk.at/landeck/c-lokales/tvb-st-anton-
am-arlberg-erhoeht-ortstaxe-auf-fuenf-euro_a6135764、
同「Herausforderndes Jahr für den TVB St. Anton am Arlberg(」2021年)
https://www.meinbezirk.at/landeck/c-lokales/herausforderndesjahr-
fuer-den-tvb-st-anton-am-arlberg_a5043721 による。
5…Land Tirol, Der Tourismus im Winter 2020/21。
https://www.tirol.gv.at/fileadmin/themen/statistik-budget/statistik/
downloads/Tourismus/Der_Tourismus_im_Winter_20_21.pdf
6…フォアアールベルク州観光法(Vorarlberger Tourismusgesetz)。
https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=LrVbg&Gesetzesnummer=
20000639。レッヒの税額・賦課率は、Gemeinde LechのGästetaxeverordnung・
Tourismusbeitragsverordnung(2025・2026年度)による。
7…Province of British Columbia, All-Seasons Resort Policy による。
8…Resort Municipality of Whistler Act, RSBC 1996, c. 407。
https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/96407_01
9…Resort Municipality of Whistler, Official Community Plan(Bylaw No. 2199)。
10…ウィスラーおよびサンピークスの運営実態に関する記述の一部は、
筆者らによる現地調査・ヒアリング(2026年2月)に基づく。
11…Workers Accommodation Regulation, B.C. Reg. 407/90。
https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/407_90
12…現行法は、Resort Associations Act, RSBC 1996, c. 320。
https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/96320_01
13…観光基本法(Llei 7/2026, del 30 d’abril, general de turisme)。
https://www.portaljuridicandorra.ad/L2026007
14…アンドラ政府は、本法の説明において、観光はGDPの約40%を占めるとしている。
15…観光宿泊一般法(Llei 16/2017, del 13 de juliol, general de l’allotjament turístic)。
https://portaljuridicandorra.ad/L2017016
16…観光宿泊施設滞在税法(Llei 19/2022, del 9 de juny, reguladora de l’impost sobre les
estades en allotjaments turístics)。https://portaljuridicandorra.ad/L2022019
17…持続可能な成長と住宅の権利に関する法律
(Llei 5/2025, per al creixement sostenible i el dret a l’habitatge)。